


Mở rộng mức khấu trừ cơ bản cho hộ gia đình có một nhà ở thực tế lên 14 tỷ won
Bãi bỏ giới hạn thời gian hợp đồng ISA thông thường và cho phép tham gia đồng thời vào tài khoản tiết kiệm tương lai cho thanh niên
Chính phủ Hàn Quốc đã quyết định không thực hiện kế hoạch giảm mức khấu trừ cơ bản thuế bất động sản tổng hợp cho những người sở hữu một nhà không cư trú từ 12 tỷ won xuống 9 tỷ won. Kế hoạch tăng mức trần thuế từ 150% lên 200% so với thuế tài sản năm trước cũng đã được giữ nguyên như hiện tại.
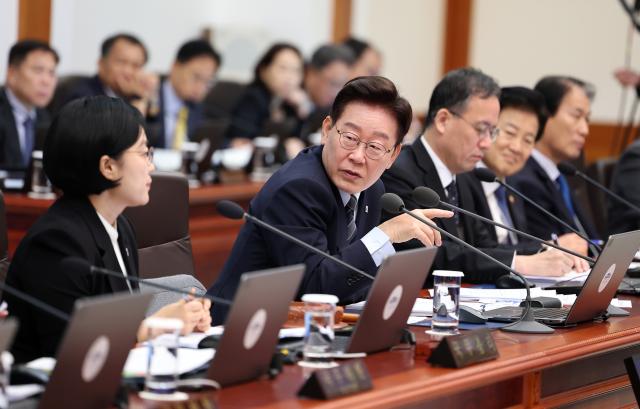
Vào ngày 1 tháng 9, chính phủ đã chính thức thông qua "Kế hoạch cải cách thuế năm 2026" trong cuộc họp nội các. Sau khi công bố kế hoạch cải cách thuế vào ngày 3 tháng 8, chính phủ đã điều chỉnh các đề xuất về thuế bất động sản tổng hợp và tài khoản quản lý tài sản cá nhân (ISA) dựa trên ý kiến từ các bộ và quá trình thông báo lập pháp.
Mức khấu trừ cơ bản thuế bất động sản tổng hợp cho hộ gia đình có một nhà ở sẽ được áp dụng khác nhau tùy theo tình trạng cư trú. Đối với những người cư trú thực tế, mức khấu trừ sẽ được mở rộng từ 12 tỷ won lên 14 tỷ won, trong khi những người không cư trú sẽ giữ nguyên mức 12 tỷ won. Kế hoạch ban đầu của chính phủ là giảm mức khấu trừ cho những người không cư trú xuống 9 tỷ won.
Đối với những cặp vợ chồng sở hữu một nhà ở chung, nếu cư trú thực tế, mỗi người sẽ giữ mức khấu trừ cơ bản là 9 tỷ won. Mức khấu trừ cho những người không cư trú sẽ được điều chỉnh xuống còn 6 tỷ won cho mỗi người.
Mức trần thuế cho thuế bất động sản đối với nhà ở và đất đai sẽ giữ nguyên mức 150%. Mức trần thuế này nhằm hạn chế tổng thuế phải nộp trong năm không vượt quá một tỷ lệ nhất định so với tổng thuế tài sản và thuế bất động sản của năm trước.
Chính phủ ban đầu dự định tăng mức trần thuế lên 200% để thuế bất động sản có thể tăng gấp đôi so với năm trước. Tuy nhiên, do lo ngại về việc tăng gánh nặng thuế đột ngột cho người nộp thuế, kế hoạch này đã bị hủy bỏ.
Kế hoạch cải cách về thời gian hợp đồng và hạn mức đóng góp cho ISA thông thường cũng đã quay trở lại như hiện tại. Kế hoạch giới hạn thời gian hợp đồng ban đầu là 3 năm và tổng thời gian hợp đồng là 5 năm đã bị bãi bỏ, chỉ giữ lại thời gian hợp đồng tối thiểu là 3 năm. Không có giới hạn cho thời gian hợp đồng tối đa.
Kế hoạch ngăn chặn việc chuyển số tiền chưa sử dụng trong hạn mức đóng góp hàng năm 20 triệu won cho ISA cũng đã bị hủy bỏ. Kế hoạch đặt thời hạn hết hiệu lực vào cuối năm 2029 cũng đã bị bãi bỏ, giữ nguyên chế độ hiện tại.
ISA tài chính sản xuất mới sẽ được mở rộng hỗ trợ. Thời gian hợp đồng tối thiểu là 3 năm, nhưng không có giới hạn cho thời gian tối đa, và cho phép chuyển số tiền chưa sử dụng trong hạn mức đóng góp hàng năm. Không có thời hạn hết hiệu lực được đặt ra.
Hạn mức đóng góp cho ISA tài chính sản xuất là 20 triệu won mỗi năm, tổng cộng 200 triệu won. Những người tham gia ISA tài chính sản xuất dành cho thanh niên có thu nhập dưới một mức nhất định sẽ được khấu trừ 10% số tiền đóng góp từ thu nhập. Việc tham gia đồng thời vào tài khoản tiết kiệm tương lai cho thanh niên cũng được cho phép.
Chính phủ cũng sẽ cải thiện phương pháp đánh giá cổ phiếu niêm yết nhằm ngăn chặn hiện tượng "đè giá cổ phiếu" trong quá trình thừa kế và tặng cho. Sau khi thảo luận với các bên liên quan và thu thập thêm ý kiến, chính phủ sẽ xây dựng các phương án cải thiện hợp lý trong quá trình xem xét tại Quốc hội.
Mức thuế khấu trừ cho các doanh nghiệp dịch vụ nhân lực sẽ giảm từ 3% xuống 2%. Tuy nhiên, đối với các doanh nghiệp bán bảo hiểm, mức thuế hiện tại 3% sẽ được giữ nguyên, bất kể có thuộc đối tượng sổ sách đơn giản hay không.
Đối với dịch vụ xây dựng đường sắt đô thị, phạm vi áp dụng mức thuế giá trị gia tăng ưu đãi sẽ được mở rộng. Đối với các dự án tư nhân, quy định cũ sẽ được áp dụng cho các dự án đã hoàn thành phân tích tính khả thi hoặc lập đề xuất trước cuối năm nay, trong khi đối với các dự án tài chính, quy định cũ sẽ được áp dụng cho các dự án đã được công bố kế hoạch cơ bản trước cuối năm nay và được phê duyệt kế hoạch dự án hoặc kế hoạch thực hiện trước cuối năm sau.
Chính phủ sẽ trình Quốc hội 11 dự thảo sửa đổi luật thuế cơ bản quốc gia, luật thuế thu nhập, luật thuế doanh nghiệp, luật thuế bất động sản tổng hợp và các luật khác đã được thông qua trong cuộc họp nội các hôm nay trước ngày 3 tháng 9. Sau đó, các dự thảo này sẽ được xem xét tại các ủy ban thường trực và phiên họp toàn thể của Quốc hội để được phê duyệt cuối cùng.
* Bài viết này được dịch tự động bằng AI.

Park ki rock
kirock@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.