


Phân tích nội dung của đề xuất cải cách thuế năm nay và xu hướng điều tra thuế mới nhất
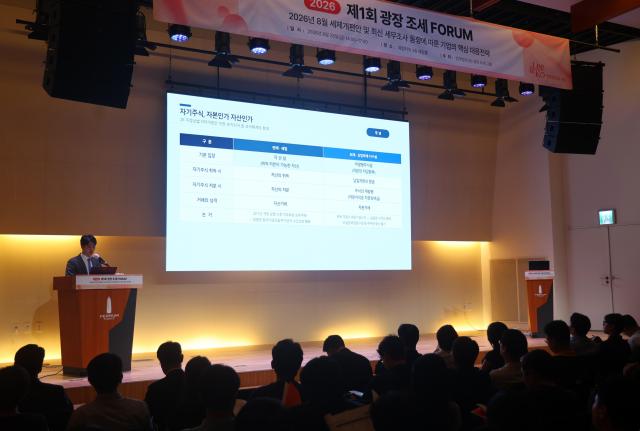
Công ty Luật Gwangjang (đại diện là luật sư Kim Sang-gon) đã thông báo vào ngày 1 tháng 9 rằng nhóm thuế của họ đã tổ chức thành công diễn đàn "Diễn đàn thuế 2026", bao gồm việc công bố đề xuất cải cách thuế của Cục Chính sách Thuế thuộc Bộ Tài chính và các chiến lược ứng phó của doanh nghiệp đối với điều tra thuế.
Diễn đàn này được tổ chức vào ngày 28 tháng 8 tại Phòng Ferum, Tòa nhà Ferum, Seoul, nhằm phân tích nội dung của đề xuất cải cách thuế năm 2026 được công bố vào ngày 3 tháng 8 và xu hướng điều tra thuế mới nhất, đồng thời đưa ra các chiến lược ứng phó cho doanh nghiệp.
Sự kiện đã thu hút hơn 200 đại diện doanh nghiệp, với số lượng đăng ký tham gia đã nhanh chóng hết chỗ. Các vấn đề chính của đề xuất cải cách bao gồm việc cải cách hệ thống thuế đối với cổ phiếu tự nắm giữ, phương pháp đánh giá cổ phiếu niêm yết để ứng phó với hiện tượng "giá cổ phiếu bị kìm hãm", chế độ hoãn thuế đối với phân chia đủ điều kiện của công ty con ở nước ngoài, và thiết kế lại thuế thừa kế doanh nghiệp đã được giải thích cụ thể.
Trước phiên thảo luận chính, ông Choi Jin-kyu, Trưởng phòng Chính sách Thuế của Bộ Tài chính (kỳ thi công chức 46), đã trình bày về "Nội dung chính và ý nghĩa chính sách của đề xuất cải cách thuế tháng 8 năm 2026", giải thích về hướng đi chính và lý do sửa đổi của đề xuất cải cách thuế năm nay. Ông Choi đã từng giữ các vị trí như Trưởng phòng Phân tích Thuế và Trưởng phòng Thuế Giá trị Gia tăng, và hiện đang phụ trách tổng quan về đề xuất cải cách thuế tại Bộ Tài chính.
Trong phiên thảo luận đầu tiên, luật sư Im Han-sol (kỳ thi đào tạo luật sư 43) đã trình bày về "Giao dịch vốn, đánh giá cổ phiếu và miễn thuế sản xuất trong nước". Luật sư Im cho biết: "Đề xuất cải cách này đánh dấu một sự thay đổi cơ bản khi quy định giao dịch cổ phiếu tự nắm giữ như một giao dịch vốn, không phụ thuộc vào mục đích mua" và nhấn mạnh rằng "vào ngày 1 tháng 1 năm 2027, sẽ có hai hệ thống thuế khác nhau cùng tồn tại, vì vậy cần phải chú ý đến việc xử lý thuế".
Liên quan đến phương pháp đánh giá cổ phiếu niêm yết để ứng phó với hiện tượng "giá cổ phiếu bị kìm hãm", ông khuyên rằng "cần theo dõi vị trí PBR trong ngành theo quý và tích lũy tài liệu để chứng minh rằng không có mục đích trốn thuế". Đối với miễn thuế sản xuất trong nước, được thiết lập với mục đích và cấu trúc tương tự như miễn thuế sản xuất cho ngành chế tạo tiên tiến của Mỹ, ông cũng lưu ý rằng cần xác nhận mức miễn thuế theo từng mặt hàng được xác định vào đầu năm tới và so sánh với miễn thuế đầu tư tổng hợp để chọn chế độ có lợi hơn.
Tiếp theo, luật sư Kim Min-gu (kỳ thi luật sư 4) đã trình bày về "Các điểm sửa đổi chính trong thuế quốc tế và thừa kế doanh nghiệp". Luật sư Kim giải thích rằng, khi công ty con ở nước ngoài thực hiện tái cấu trúc đủ điều kiện như phân chia, thuế liên quan có thể được hoãn hoặc thu nhập có thể không được tính vào thu nhập chịu thuế, vì vậy các doanh nghiệp đang xem xét tái cấu trúc công ty con ở nước ngoài cần lập kế hoạch thời gian dựa trên thời điểm thực hiện các quy định sửa đổi.
Về thừa kế doanh nghiệp, ông nhấn mạnh rằng "Chế độ miễn thuế thừa kế doanh nghiệp cho bên thứ ba mới được giới thiệu sẽ mang lại lợi ích thuế cho cả cổ đông lớn chuyển nhượng doanh nghiệp và bên thứ ba nhận chuyển nhượng", đồng thời cho biết rằng "các doanh nghiệp trước đây không có liên quan nhiều đến chế độ thừa kế doanh nghiệp cũng nên chú ý từ góc độ chiến lược mua lại".
Trong phiên thảo luận cuối cùng, ông Kim Tae-woo, một chuyên gia thuế đã từng giữ chức vụ Trưởng phòng Điều tra 1 của Cục Thuế Quốc gia Seoul, đã trình bày về "Xu hướng điều tra thuế 2026 và quản lý rủi ro". Ông Kim đã giải thích về các mục kiểm tra chính trong điều tra thuế đối với các doanh nghiệp lớn và sự thay đổi trong hành chính điều tra, đồng thời đề xuất cách sử dụng quyền bảo mật thông tin của luật sư (ACP) đã được xác nhận qua các phán quyết gần đây của Tòa án Tối cao và luật sửa đổi về luật sư trong giai đoạn điều tra thuế.
Luật sư Kim Sang-hoon (kỳ thi đào tạo luật sư 36), đồng trưởng nhóm thuế của Gwangjang, đã cho biết: "Đề xuất cải cách này không chỉ dừng lại ở việc sửa đổi các điều khoản mà còn chứa đựng những thay đổi lớn về hệ thống, vì vậy cần phải xem xét một cách chủ động ngay cả trước khi các điều khoản được xác định" và nhấn mạnh rằng "nhóm thuế của Gwangjang sẽ tiếp tục tổ chức các buổi hội thảo đa dạng để giúp doanh nghiệp ứng phó hiệu quả với sự thay đổi của môi trường thuế dựa trên kinh nghiệm và chuyên môn tích lũy được".
Nhóm thuế của Gwangjang bao gồm hơn 90 luật sư, kế toán viên công chứng, chuyên gia thuế và các nhân viên chuyên môn khác, cung cấp dịch vụ tích hợp trong tất cả các lĩnh vực như tư vấn thuế, tranh chấp thuế, ứng phó điều tra thuế và thuế quốc tế.
* Bài viết này được dịch tự động bằng AI.

KWONKYUHONG
spikekwon@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.