
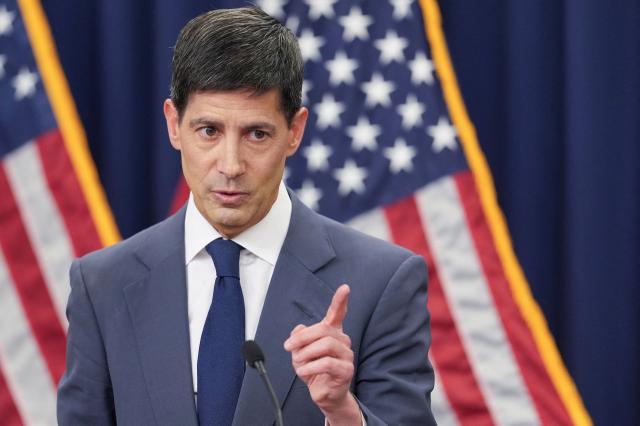
Chủ tịch Cục Dự trữ Liên bang Mỹ (Fed) Kevin Warsh đã đưa ra những tín hiệu cứng rắn trong bài phát biểu đầu tiên tại Jackson Hole sau khi nhậm chức. Ông cho biết: "Mặc dù chỉ số giá tiêu dùng cá nhân (PCE) và chỉ số giá tiêu dùng (CPI) trong mùa hè này tốt hơn dự kiến, nhưng không thể nói rằng xu hướng cơ bản đã cải thiện một cách có ý nghĩa" và nhấn mạnh rằng "các chỉ số liên quan đang ở trong tình trạng đáng lo ngại về mặt ổn định giá cả, một trong những nhiệm vụ của chúng tôi".
Thị trường đã coi đây là tín hiệu cho việc tăng lãi suất vào tháng 9. Theo chỉ số FedWatch của Sở Giao dịch Hàng hóa Chicago (CME), thị trường hợp đồng tương lai lãi suất quỹ liên bang (FFR) phản ánh xác suất 57,5% rằng lãi suất cơ bản sẽ tăng từ mức hiện tại 3,50-3,75% lên 3,75-4,00% trong cuộc họp FOMC tháng 9. Dù Tổng thống Trump gây áp lực giảm lãi suất, nhưng với việc ông Warsh ưu tiên ổn định giá cả, khả năng Mỹ bước vào giai đoạn tăng lãi suất là rất cao, bất chấp những xung đột chính trị trước cuộc bầu cử giữa nhiệm kỳ.
Điều này tạo ra gánh nặng cho nền kinh tế Hàn Quốc. Nếu Mỹ tăng lãi suất, chênh lệch lãi suất giữa Hàn Quốc và Mỹ sẽ gia tăng, dẫn đến áp lực rút vốn nước ngoài và làm suy yếu đồng won. Ngân hàng Trung ương Hàn Quốc sẽ khó có thể phớt lờ áp lực tăng lãi suất để ổn định giá cả và tỷ giá hối đoái. Tuy nhiên, tình hình trong nước lại hoàn toàn trái ngược. Nợ hộ gia đình đã gần đạt mức cao nhất thế giới so với GDP, và chỉ cần một thời gian ngắn trong môi trường lãi suất cao cũng đủ để làm giảm khả năng tiêu dùng của hộ gia đình.
Tiêu dùng nội địa vẫn chưa phục hồi do sự mệt mỏi tích lũy từ lãi suất và lạm phát cao trong những năm qua. Tỷ lệ nợ xấu của các hộ kinh doanh tự do và những người vay yếu cũng duy trì ở mức cao, vì vậy nếu gánh nặng lãi suất tăng thêm, họ sẽ là những người đầu tiên rơi vào tình trạng khó khăn. Nếu Ngân hàng Trung ương Hàn Quốc tăng lãi suất, có thể sẽ gây thêm khó khăn cho tiêu dùng nội địa vốn đã bị thu hẹp.
Giải pháp là một chính sách tinh vi để ngăn chặn bất ổn tài chính mà không bị ảnh hưởng bởi các yếu tố bên ngoài. Ngân hàng Trung ương Hàn Quốc cần theo dõi sát sao diễn biến tỷ giá và dòng vốn, đồng thời đảm bảo không gian cho quyết định độc lập thay vì phản ứng một cách máy móc theo tốc độ tăng lãi suất của Mỹ.
Cần xác định rõ ưu tiên giữa ổn định giá cả, tăng trưởng và ổn định tài chính, và giao tiếp với thị trường cần được thực hiện trên cơ sở nguyên tắc nhất quán, không phải theo từng thời điểm. Về nợ hộ gia đình, cần có cách tiếp cận phân tán rủi ro thông qua các chính sách vĩ mô như quản lý tỷ lệ trả nợ gốc và lãi (DSR) và cải thiện cấu trúc cho vay, thay vì chỉ dựa vào lãi suất.
Chính phủ cũng không nên chỉ đặt gánh nặng lên chính sách tiền tệ mà còn cần thực hiện vai trò giảm bớt gánh nặng lãi suất cho các nhóm yếu thế và doanh nghiệp nhỏ thông qua chính sách tài khóa. Cần xem xét lại dự trữ ngoại hối và các thỏa thuận hoán đổi tiền tệ như một tấm đệm an toàn bên ngoài, và chuẩn bị kế hoạch ứng phó với biến động dòng vốn.
Hiện tại, điều cần thiết nhất là phản ứng chủ động. Nếu chỉ hành động sau khi tín hiệu thắt chặt của Mỹ được xác nhận, các công cụ chính sách sẽ bị hạn chế và chi phí sẽ tăng lên tương ứng. Thời gian cho đến cuộc họp FOMC tháng 9 không còn nhiều, vì vậy chính phủ và Ngân hàng Trung ương Hàn Quốc cần cụ thể hóa các phương án ứng phó theo từng kịch bản ngay từ bây giờ.
Các yếu tố bên ngoài là điều chúng ta không thể kiểm soát, nhưng mức độ hấp thụ cú sốc phụ thuộc vào sự chuẩn bị của chính sách trong nước. Chỉ khi có phản ứng chủ động, chúng ta mới có thể tránh được kịch bản tồi tệ nhất, khi cú sốc bên ngoài biến thành điểm yếu trong nợ hộ gia đình và tiêu dùng nội địa.
* Bài viết này được dịch tự động bằng AI.

© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.