


Đã hoàn tất phân bổ tổng lượng cho vay hộ gia đình
Gánh nặng lãi suất vẫn còn do tăng lãi suất cơ bản
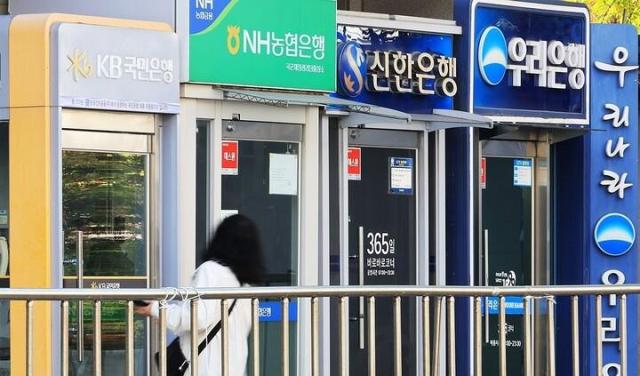
Theo thông tin từ ngành tài chính vào ngày 28, cơ quan tài chính đã thông báo cho các ngân hàng về việc phân bổ thêm tổng lượng cho vay hộ gia đình trong tuần này. Đối với các khoản vay còn lại, không có tổng lượng cụ thể được đưa ra và các ngân hàng sẽ tự giám sát và quản lý.
Trong thời gian qua, các ngân hàng đã thực hiện nhiều biện pháp hạn chế để đảm bảo tổng lượng cho vay hộ gia đình. Ngân hàng Quốc dân đã giảm hạn mức cho vay thế chấp mua nhà từ 6 tỷ đồng xuống còn 3 tỷ đồng kể từ ngày 10 tháng trước. Ngân hàng Shinhan đã hạn chế việc tham gia bảo hiểm tín dụng thế chấp (MCI) và bảo lãnh tín dụng thế chấp (MCG). Ngân hàng Hana đã ngừng tiếp nhận hồ sơ cho vay thế chấp mới và cho vay thuê nhà thông qua người môi giới cho các khoản vay thực hiện vào tháng 11. Ngân hàng Woori cũng đã hạn chế việc tham gia MCI và MCG, đồng thời giới hạn hạn mức cho vay liên quan đến nhà ở tại mỗi chi nhánh ở mức 10 tỷ đồng mỗi tháng.
Với việc phân bổ thêm tổng lượng, sự chú ý đang đổ dồn vào việc liệu các ngân hàng có nới lỏng các hạn chế này hay không. Ngân hàng NH Nonghyup đã bắt đầu lại việc xử lý cho vay thế chấp lãi suất biến đổi từ ngày 20 tháng trước, nhưng các ngân hàng lớn khác vẫn duy trì các hạn chế hiện tại.
Ngành ngân hàng dự kiến sẽ tăng cường cho vay một cách dần dần, tập trung vào thanh niên và những người có thu nhập thấp, thay vì nới lỏng tất cả các hạn chế cùng một lúc. Một quan chức trong ngành tài chính cho biết: "Chính phủ đã yêu cầu mở rộng cho vay cho thanh niên và những người có tín dụng trung bình thấp, vì vậy chúng tôi sẽ bắt đầu từ các khoản vay liên quan."
Cũng có sự quan tâm đến việc liệu các ngân hàng trực tuyến có nới lỏng các hạn chế cho vay hay không. Ngân hàng Kakao và Toss đã giảm hạn mức cho vay thấu chi, trong khi ngân hàng K đã quyết định ngừng bán thấu chi mới cho đến tháng tới. Các ngân hàng trực tuyến có tổng lượng cho vay hàng ngày được xác định, vì vậy nếu không có 'mở cửa chạy', việc mở thấu chi gần như là không thể.
Tuy nhiên, với việc phân bổ thêm khả năng cho vay hộ gia đình, các ngân hàng trực tuyến cũng có khả năng mở rộng hạn mức trở lại. Một quan chức trong ngành tài chính nhận định: "Vì mới chỉ nhận được tổng lượng bổ sung không lâu, chúng tôi sẽ theo dõi tình hình thị trường trước khi nới lỏng cho vay."
Mặc dù khả năng cho vay của các ngân hàng đã tăng lên, nhưng xu hướng tăng lãi suất vẫn tiếp tục, do đó gánh nặng cảm nhận của người vay có thể không giảm đáng kể.
Trong ngày hôm nay, lãi suất cho vay thế chấp cố định của năm ngân hàng lớn (Ngân hàng Quốc dân, Shinhan, Hana, Woori, NH Nonghyup) được ghi nhận ở mức từ 4,72% đến 7,17% mỗi năm. Lãi suất cao nhất đã tăng trở lại sau khi giảm xuống 7,16% vào ngày 20 tháng trước.
Ngân hàng Trung ương Hàn Quốc đã tăng lãi suất cơ bản từ 2,75% lên 3,00% vào ngày 27 tháng trước, sau khi đã tăng vào ngày 16 tháng trước, và có dự đoán rằng lãi suất cho vay thế chấp cố định có thể vượt quá 8% trong thời gian tới. Lãi suất cho vay tín chấp (biến đổi 6 tháng) của năm ngân hàng lớn được ghi nhận ở mức từ 4,74% đến 5,94% mỗi năm, và cũng có dự đoán rằng lãi suất cho vay tín chấp có thể gần đạt 7%.
* Bài viết này được dịch tự động bằng AI.

Galim Kwon
hidden@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.