


Các quan chức Fed gia tăng lo ngại về lạm phát
Warsh có thể giữ lại tín hiệu cụ thể về lãi suất
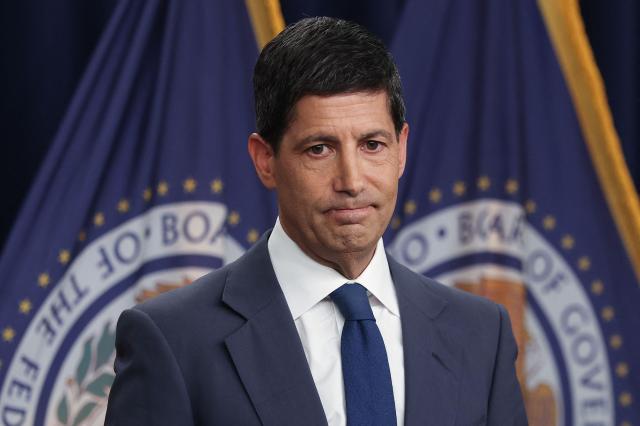
Theo thông tin từ The Hill vào ngày 27 tháng 8 (giờ địa phương), ông Warsh sẽ phát biểu vào lúc 10 giờ sáng ngày 28 tháng 8 (giờ Hàn Quốc là 11 giờ tối cùng ngày) tại hội nghị thường niên ở Jackson Hole, Wyoming. Đây là lần đầu tiên ông xuất hiện trên bục phát biểu tại Jackson Hole kể từ khi nhậm chức vào cuối tháng 5.
Ngay từ ngày đầu của hội nghị Jackson Hole, các quan chức Fed đã bày tỏ lo ngại về tình hình lạm phát không ổn định. Tuy nhiên, quan điểm về việc cần thiết phải tăng lãi suất lại có sự khác biệt.
Chủ tịch Ngân hàng Dự trữ Liên bang Kansas City, Jeffrey Schmid, trong một cuộc phỏng vấn với CNBC đã cho biết: "Lạm phát vẫn còn cứng đầu và dai dẳng", đồng thời đặt câu hỏi liệu lãi suất hiện tại có đủ để kiềm chế nền kinh tế hay không. Chủ tịch Ngân hàng Dự trữ Liên bang Cleveland, Beth Hammack, cũng nhấn mạnh rằng "đây là thời điểm để hành động", khẳng định cần thiết phải tăng lãi suất.
Ngược lại, Chủ tịch Ngân hàng Dự trữ Liên bang Chicago, Austan Goolsbee, đánh giá rằng diễn biến lạm phát trong ba tháng qua "không quá tồi tệ". Chủ tịch Ngân hàng Dự trữ Liên bang Boston, Susan Collins, cũng cho rằng các chỉ số lạm phát gần đây có sự pha trộn và nhận định rằng chính sách tiền tệ hiện tại "có phần hạn chế".
Chỉ số giá chi tiêu cá nhân (PCE) tháng 7 được công bố vào ngày 26 tháng 8 cho thấy tăng 3,7% so với cùng kỳ năm trước, vượt qua dự đoán của thị trường là 3,6%. Tỷ lệ tăng trưởng PCE cơ bản cũng giữ nguyên ở mức 3,3% so với tháng trước. Mặc dù tốc độ tăng giá không có dấu hiệu gia tăng mạnh mẽ, nhưng tiến triển hướng tới mục tiêu 2% của Fed cũng không rõ ràng.
Trong khi đó, các chỉ số kinh tế lại có dấu hiệu chậm lại. Số việc làm phi nông nghiệp tại Mỹ giảm 23.000 trong tháng 7, và tỷ lệ tăng trưởng GDP trong quý 2 chỉ đạt 1,5%. Trong bối cảnh lạm phát cao kéo dài, tình hình việc làm và tăng trưởng yếu đi đã làm cho quyết định chính sách của Fed trở nên phức tạp hơn.
Sự gia tăng mạnh mẽ của lãi suất trái phiếu dài hạn và các động thái của Bộ Tài chính Mỹ cũng là yếu tố làm phức tạp thêm tính toán của ông Warsh. Lãi suất trái phiếu 30 năm của Mỹ gần đây đã vượt qua 5,3%, đạt mức cao nhất trong 19 năm qua kể từ năm 2007.
Bộ trưởng Tài chính Mỹ Scott Vessenet đã thông báo rằng quy mô mua lại trái phiếu dài hạn sẽ được mở rộng từ mức tối đa 2 tỷ USD (khoảng 27.500 tỷ đồng) lên trên 4 tỷ USD (khoảng 55.000 tỷ đồng) mỗi lần. Bộ Tài chính đã đưa ra lý do hỗ trợ thanh khoản thị trường, nhưng thị trường cũng đã diễn giải đây là một biện pháp nhằm kiềm chế sự gia tăng lãi suất dài hạn.
Điều này trái ngược với quan điểm của ông Warsh, người cho rằng lãi suất dài hạn cao có thể tạo ra hiệu ứng thắt chặt điều kiện tài chính. Khi lãi suất dài hạn tăng, chi phí vay thế chấp và tài trợ doanh nghiệp sẽ tăng, dẫn đến việc tiêu dùng và đầu tư bị thu hẹp, và ngay cả khi Fed không tăng lãi suất thêm, hiệu ứng thắt chặt vẫn có thể xảy ra.
The Hill cho biết các nhà đầu tư đang nhận thấy sự khác biệt trong quan điểm giữa ông Warsh và Bộ trưởng Vessenet về lãi suất trái phiếu.
Tuy nhiên, thị trường dự đoán rằng ông Warsh có thể không đưa ra lộ trình lãi suất cụ thể trong bài phát biểu lần này. Kể từ khi nhậm chức, ông đã giảm bớt giao tiếp với công chúng của Fed và thể hiện ý định không báo trước các động thái chính sách trong tương lai.
Thomas LaRitz, trợ lý giáo sư tài chính tại Trường Kinh doanh Stern, Đại học New York, dự đoán rằng ông Warsh sẽ nhấn mạnh tầm quan trọng của ổn định giá cả trong dài hạn, trong khi giữ "sự mơ hồ được tính toán cẩn thận" về hướng đi chính sách ngắn hạn.
Lindsey Pieggza, nhà kinh tế trưởng tại Stifel Financial, cũng nhận định rằng khả năng ông Warsh đưa ra lộ trình chính sách tiền tệ phù hợp hoặc hướng đi cụ thể về lãi suất là thấp.
* Bài viết này được dịch tự động bằng AI.

Hwang Jin Hyun
jinhyun97@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.