


Sở hữu chung 'miễn thuế 18 tỷ'... Nhiều hơn 4 tỷ so với cách sở hữu riêng
Miễn thuế cho chủ sở hữu không cư trú giảm mạnh... Cần xem xét phân bổ thu nhập chịu thuế
Trước khi kết hôn, các cặp đôi có kế hoạch mua nhà mới hoặc bán nhà cũ để chuyển sang một căn nhà đắt hơn thường phải suy nghĩ về vấn đề 'sở hữu'. Trước đây, sở hữu chung được biết đến như một phương pháp tiết kiệm thuế hiệu quả. Tuy nhiên, với việc chính phủ gần đây công bố kế hoạch cải cách thuế bất động sản, việc lựa chọn giữa sở hữu chung và sở hữu riêng đã trở nên phức tạp hơn.
Theo thông tin từ ngành liên quan vào ngày 27, chính phủ và đảng cầm quyền đang tiến hành sửa đổi kế hoạch cải cách thuế bất động sản được công bố đầu tháng này. Dự kiến, tiêu chuẩn đánh thuế đối với chủ sở hữu không cư trú sẽ được nới lỏng hơn so với dự thảo ban đầu, và các khoản miễn thuế cho việc giữ tài sản lâu dài cũng sẽ được điều chỉnh. Mặc dù chưa có bản kế hoạch cuối cùng, nhưng sự quan tâm về việc sở hữu chung hay sở hữu riêng có hiệu quả tiết kiệm thuế lớn hơn đang gia tăng.
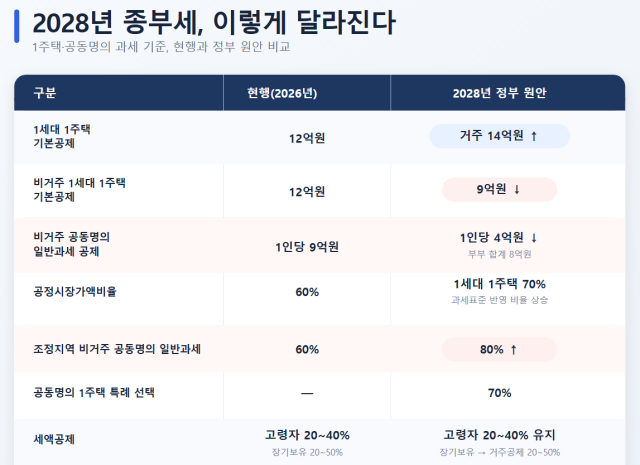
Dựa trên dự thảo ban đầu của chính phủ, đối với tài sản có giá công bố dưới 18 tỷ đồng (giá thị trường 26 tỷ đồng), sở hữu chung có cấu trúc ưu việt hơn về mặt miễn thuế cơ bản và phân bổ thu nhập chịu thuế. Đặc biệt, từ năm 2028, nếu hai vợ chồng 'thực sự cư trú' tại nhà, thì sở hữu chung sẽ có lợi hơn trong việc áp dụng thuế thông thường. Khi hai vợ chồng sở hữu một căn nhà chung và được áp dụng thuế thông thường, mỗi người sẽ nhận được miễn thuế cơ bản là 9 tỷ đồng, tổng cộng là 18 tỷ đồng. Mặc dù mức miễn thuế cho chủ sở hữu riêng (theo cách sở hữu riêng) sẽ tăng từ 12 tỷ đồng lên 14 tỷ đồng, nhưng nếu chỉ xét về số tiền miễn thuế, sở hữu chung vẫn cao hơn 4 tỷ đồng.
Đối với những người sở hữu chung không cư trú, việc so sánh giữa thuế thông thường và cách sở hữu riêng là rất cần thiết. Theo kế hoạch cải cách thuế hiện tại của chính phủ, mức miễn thuế cơ bản cho sở hữu chung không cư trú sẽ giảm từ 18 tỷ đồng xuống còn 8 tỷ đồng (mỗi người 4 tỷ đồng), và tại các khu vực điều chỉnh như Seoul, tỷ lệ giá thị trường công bằng cũng sẽ được áp dụng ở mức 80%. Cách sở hữu riêng sẽ có mức miễn thuế 9 tỷ đồng và tỷ lệ giá thị trường công bằng là 70%, mặc dù có vẻ thuận lợi nhưng nếu không nhận được các khoản miễn thuế tuổi tác, thì gánh nặng thuế cuối cùng của thuế thông thường có thể thấp hơn.
Khi giá công bố vượt quá 18 tỷ đồng, cần xem xét tuổi tác và thời gian cư trú. Từ năm 2028, các khoản miễn thuế cho việc giữ tài sản lâu dài sẽ được chuyển đổi thành miễn thuế dựa trên thời gian cư trú thực tế, với tỷ lệ từ 20% đến 50%, và các khoản miễn thuế cho người cao tuổi từ 20% đến 40% có thể cộng dồn, tối đa lên đến 80%. Tuy nhiên, sẽ có một giới hạn mới là 600 triệu đồng cho số tiền miễn thuế. Các khoản miễn thuế tuổi tác và cư trú sẽ không được áp dụng cho sở hữu chung theo thuế thông thường, vì vậy nếu bạn cao tuổi hoặc đã cư trú lâu dài tại một căn nhà, cần so sánh gánh nặng thuế với cách sở hữu riêng.
Ví dụ, nếu bạn đang cư trú trong một căn hộ có giá thị trường 35 tỷ đồng tại khu vực điều chỉnh, thuế bất động sản theo sở hữu chung sẽ ước tính khoảng 112 triệu đồng. Trong khi đó, chủ sở hữu riêng không áp dụng miễn thuế tuổi tác và cư trú sẽ phải trả khoảng 333 triệu đồng, nhưng nếu trên 60 tuổi và cư trú hơn 5 năm, với mức miễn thuế tối đa 80%, số tiền này có thể giảm xuống còn khoảng 67 triệu đồng, thấp hơn khoảng 45 triệu đồng so với sở hữu chung.
Cuối cùng, sau năm 2028, việc tiết kiệm thuế bất động sản không thể chỉ dựa vào việc sở hữu chung hay riêng. Nếu khó nhận được các khoản miễn thuế tuổi tác và cư trú, cần so sánh giữa mức miễn thuế cơ bản 18 tỷ đồng và hiệu quả phân bổ thu nhập chịu thuế của sở hữu chung, trong khi nếu bạn cao tuổi hoặc dự định cư trú lâu dài, cần xem xét gánh nặng thuế của cách sở hữu riêng. Tuy nhiên, vẫn còn nhiều vấn đề quan trọng như tỷ lệ giá thị trường công bằng và giới hạn miễn thuế cho chủ sở hữu không cư trú, vì vậy cần theo dõi thêm các cuộc thảo luận của chính phủ.
* Bài viết này được dịch tự động bằng AI.

KIM JIYOON
yoon0930@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.