
Ngân hàng Hàn Quốc thực hiện tăng lãi suất 'liên tiếp' để kiểm soát nợ hộ gia đình
Cơ quan tài chính nới lỏng quy định về cho vay hộ gia đình, có thể làm giảm hiệu quả
Sự không đồng bộ trong chính sách có thể làm giảm độ tin cậy nếu kéo dài
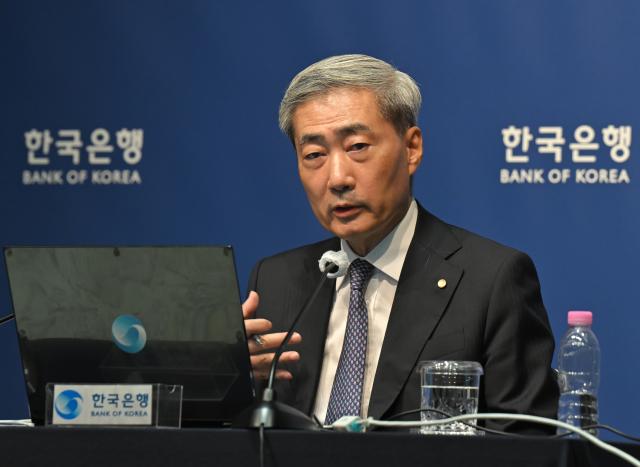
Ủy ban Tài chính Ngân hàng Hàn Quốc đã quyết định tăng lãi suất cơ bản từ 2,75% lên 3,00%, tăng 0,25 điểm phần trăm. Đây là lần tăng thứ hai liên tiếp sau tháng trước. Nguyên nhân chủ yếu là do tăng trưởng mạnh mẽ và áp lực lạm phát, bên cạnh đó là nợ hộ gia đình đã vượt qua 2.000 tỷ won và giá nhà tại khu vực đô thị cũng tăng cao.
Điều này hoàn toàn trái ngược với quyết định của cơ quan tài chính trong việc điều chỉnh mục tiêu tăng trưởng cho vay hộ gia đình theo chính sách 8-13. Mục tiêu trước đây là 1,5% đã tăng gấp đôi lên 3%, dẫn đến khả năng cho vay của các tổ chức tài chính tăng thêm khoảng 30 nghìn tỷ won. Hiện tại, cơ quan chức năng đang tiến hành phân bổ hạn mức cho vay mới này.
Cơ quan tài chính nhấn mạnh rằng đây không phải là việc mở rộng cho vay một cách bừa bãi, mà là 'nới lỏng có chọn lọc' tập trung vào cho vay nhóm và hỗ trợ tài chính cho người có nhu cầu thực. Tuy nhiên, cho vay nhóm cũng được xem là một phần của cho vay hộ gia đình. Nếu hạn mức bổ sung này được thực hiện, tổng nợ hộ gia đình sẽ tăng lên và có khả năng kích thích nhu cầu về nhà ở.
Ngân hàng Hàn Quốc đang tăng giá tiền để kiềm chế nhu cầu vay, trong khi cơ quan tài chính lại đang mở rộng hạn mức cung cấp. Mặc dù lãi suất đã tăng, nhưng nhu cầu vay thực tế vẫn không nhỏ, vì vậy nếu hạn mức được nới lỏng, xu hướng tăng nợ hộ gia đình có thể quay trở lại. Đây là lý do tại sao có những ý kiến cho rằng các biện pháp của cơ quan tài chính có thể làm giảm bớt hiệu quả của chính sách thắt chặt của Ngân hàng Hàn Quốc.
Thống đốc Ngân hàng Hàn Quốc Shin Hyun-sung cũng đã nhấn mạnh trong cuộc họp báo rằng chính sách tiền tệ và chính sách an toàn vĩ mô cần phải đi theo cùng một hướng. Ông nói: "Ngân hàng Hàn Quốc không thể đảm bảo sự ổn định tài chính chỉ bằng chính mình" và nhấn mạnh rằng cần có sự phối hợp chính sách hài hòa với cơ quan tài chính để duy trì sự ổn định tài chính.
Nếu sự không đồng bộ trong chính sách tiếp tục diễn ra, nó có thể gây ra sự nhầm lẫn trên thị trường. Việc kiềm chế cho vay trong khi đồng thời mở rộng khả năng cung cấp sẽ làm mờ đi ưu tiên trong quản lý nợ hộ gia đình. Nếu sự nghi ngờ về việc điều chỉnh chính sách gia tăng, điều này có thể gây áp lực lên độ tin cậy của chính sách.
Giáo sư Kim Dae-jong từ Đại học Sejong cho biết: "Trong bối cảnh nợ hộ gia đình đã vượt quá 2.000 tỷ won như hiện nay, chính sách mở rộng tổng lượng cho vay một cách thái quá có thể làm giảm hiệu quả của việc kiềm chế nợ hộ gia đình thông qua việc tăng lãi suất" và nhấn mạnh rằng cần có một quản lý tinh vi để không kết nối nợ hộ gia đình với vốn đầu cơ bất động sản, đồng thời giải quyết khó khăn tài chính cho người có nhu cầu thực.
* Bài viết này được dịch tự động bằng AI.

Ahn Seon Young
asy728@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.