


Trong bối cảnh nhu cầu xe điện giảm và sự tấn công của pin Trung Quốc, ngành công nghiệp pin trong nước đang đối mặt với nhiều bất ổn. Tuy nhiên, thị trường thiết bị lưu trữ năng lượng (ESS) tại Mỹ có thể trở thành một lối thoát mới. Điều này là do nhu cầu ESS đang gia tăng nhanh chóng nhờ vào việc mở rộng năng lượng tái tạo và sự phát triển của các trung tâm dữ liệu trí tuệ nhân tạo (AI), cùng với chính sách giảm phụ thuộc vào Trung Quốc của Mỹ đang được củng cố.
Viện Nghiên cứu Công nghiệp đã công bố báo cáo mang tên "K-Battery: Khủng hoảng hay Thay đổi?" vào ngày 27 tháng 8, nêu rõ những điểm này.
Gần đây, tình hình ảm đạm của ngành công nghiệp pin Hàn Quốc đang ngày càng rõ nét. Trong quý 1 năm nay, LG Energy Solution, Samsung SDI và Posco Future M (trong lĩnh vực vật liệu pin) đã ghi nhận lỗ hoạt động lần lượt là 2.078 tỷ won, 1.556 tỷ won và 11 tỷ won.
Mặc dù nhu cầu toàn cầu đang gia tăng, nhưng kết quả hoạt động của các công ty pin Hàn Quốc vẫn tiếp tục suy giảm. Nguyên nhân là do thị trường xe điện, vốn đã thúc đẩy sự tăng trưởng, và cấu trúc tăng trưởng tập trung vào pin NCM đang gặp khó khăn. Đặc biệt, sự thu hẹp của thị trường pin xe điện tại Mỹ, nơi mà các công ty Hàn Quốc đã tập trung đầu tư, đã ảnh hưởng lớn đến tình hình này.
Tỷ lệ tăng trưởng doanh số bán xe điện tại Mỹ đã giảm mạnh, với mức giảm -31% trong quý 4 năm 2025 và -23% trong quý 1 năm 2026, do việc bãi bỏ ưu đãi thuế mua xe điện. Điều này đã tạo ra cú sốc lớn cho các công ty pin Hàn Quốc, vốn đã tập trung phần lớn khả năng đầu tư vào Mỹ trong 2-3 năm qua.
Về mặt sản phẩm, sự suy giảm sức cạnh tranh của pin NCM, sản phẩm chủ lực của Hàn Quốc, đã trở nên rõ rệt. Thị phần của các công ty Hàn Quốc tại thị trường pin châu Âu đã giảm từ 55% vào năm 2023 xuống 35% vào năm 2025, trong khi các công ty Trung Quốc lại tăng từ 42% lên 61% trong cùng thời gian. Nhu cầu đối với xe điện giá rẻ đang gia tăng, và pin lithium sắt phosphate (LFP) của Trung Quốc đã thu hút được lợi ích từ sự mở rộng này nhờ vào sức cạnh tranh về giá.
Trong khi các trụ cột tăng trưởng hiện tại đang bị lung lay, ESS đang nổi lên như một thị trường mới. Thị trường ESS toàn cầu dự kiến sẽ tăng trưởng trung bình 19% mỗi năm, từ 185GWh vào năm 2023 lên 1.449GWh vào năm 2035. Khi tỷ lệ năng lượng tái tạo gia tăng, nhu cầu về ESS để bù đắp tính không ổn định của sản lượng điện cũng sẽ tăng lên. Thêm vào đó, sự phát triển của các trung tâm dữ liệu AI cũng đang thúc đẩy nhu cầu về thiết bị không ngắt điện (UPS) và ESS cho mạng điện quy mô lớn.
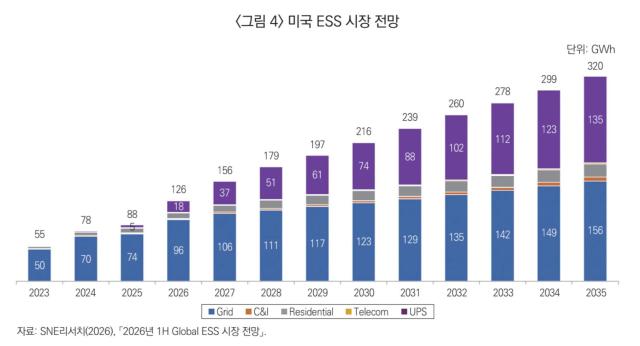
Đặc biệt, thị trường ESS tại Mỹ đang có sự tăng trưởng mạnh mẽ. Dự báo rằng thị trường ESS Mỹ sẽ tăng trưởng trung bình 16% mỗi năm, từ 55GWh vào năm 2023 lên 320GWh vào năm 2035. Thị trường UPS cho trung tâm dữ liệu AI dự kiến sẽ tăng trưởng trung bình 47% mỗi năm, đạt 135GWh vào năm 2035, gần với mức dự báo của thị trường ESS cho mạng điện là 156GWh.
Thị trường ESS toàn cầu hiện đang bị chi phối bởi các công ty Trung Quốc, nhờ vào lợi thế về chuỗi cung ứng nguyên liệu và chi phí sản xuất pin LFP. Tuy nhiên, tình hình cạnh tranh có thể thay đổi tại thị trường Mỹ. Mỹ sẽ áp dụng mức thuế bổ sung 25% đối với pin ESS nhập khẩu từ Trung Quốc theo Điều 301 của Luật Thương mại từ năm 2026. Tổng mức thuế đối với ESS nhập khẩu từ Trung Quốc, bao gồm cả thuế đối với lao động cưỡng bức, đã tăng lên 40,9%, cao hơn 28,4 điểm phần trăm so với mức thuế 12,5% đối với ESS Hàn Quốc.
Hơn nữa, các ưu đãi thuế cho sản xuất pin tại Mỹ (AMPC) vẫn được duy trì, cùng với các chính sách hạn chế chuỗi cung ứng Trung Quốc thông qua quy định về các tổ chức nước ngoài bị cấm (PFE). Điều này có thể tạo ra lợi thế cho các công ty pin Hàn Quốc có cơ sở sản xuất tại Mỹ.
Tuy nhiên, thị trường ESS Mỹ không ngay lập tức trở thành cơ hội đảo chiều cho các công ty Hàn Quốc. Các công ty Trung Quốc vẫn giữ lợi thế đáng kể về chi phí sản xuất LFP. Tuy nhiên, nếu các mức thuế cao đối với hàng nhập khẩu từ Trung Quốc, AMPC và quy định PFE đồng thời có hiệu lực, có khả năng chênh lệch giá giữa sản phẩm sản xuất tại Mỹ của các công ty Hàn Quốc và sản phẩm nhập khẩu từ Trung Quốc sẽ giảm hoặc thậm chí đảo ngược.
Để biến thị trường ESS Mỹ thành trụ cột tăng trưởng mới cho K-Battery, việc mở rộng sản xuất tại Mỹ và củng cố sức cạnh tranh của ngành công nghiệp vật liệu pin trong nước là những nhiệm vụ thiết yếu. Khi quy định PFE được thắt chặt, việc xây dựng chuỗi cung ứng không phụ thuộc vào Trung Quốc cho sản xuất cell cũng như vật liệu và khoáng sản chính sẽ quyết định sức cạnh tranh tại thị trường Mỹ.
Ông Hwang Kyung-in, Giám đốc Phân tích Ngành Chiến lược của Viện Nghiên cứu Công nghiệp, nhấn mạnh: "Để nắm bắt cơ hội tại thị trường ESS Mỹ, việc củng cố sức cạnh tranh của ngành công nghiệp vật liệu trong nước là rất quan trọng" và cho biết thêm rằng "để các công ty pin trong nước mở rộng đầu tư và nâng cao sức cạnh tranh giá cả với Trung Quốc, cần phải xác định các hướng dẫn chi tiết cho việc hoàn thuế trực tiếp và cho phép chuyển nhượng cho bên thứ ba trong các ưu đãi thuế sản xuất trong nước."
* Bài viết này được dịch tự động bằng AI.

© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.