


KB Quốc Dân Card cũng chuẩn bị ra mắt trong năm nay… tổng hạn mức vay tối đa 1 tỷ đồng
Khoản vay trung bình không tính vào tổng hạn mức cho vay… mở rộng khả năng cung cấp của các công ty thẻ
Giới hạn thu nhập hàng năm là ngoại lệ nhưng áp dụng DSR… quản lý tính bền vững là thách thức
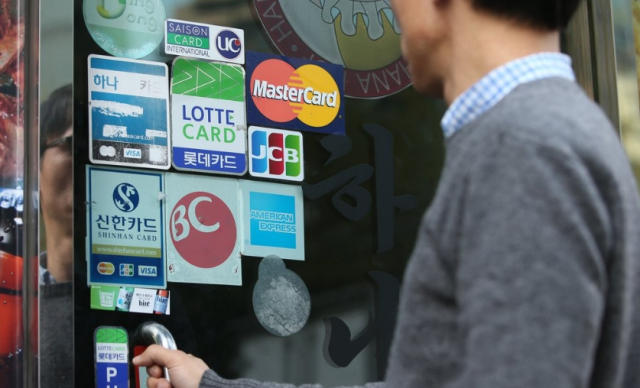
Theo thông tin từ ngành tài chính vào ngày 25, Shinhan Card dự kiến sẽ ra mắt khoản vay ổn định lãi suất trung bình vào cuối tháng 9 hoặc đầu tháng 10. Hiện tại, công ty đang tiến hành các công việc chuẩn bị như phát triển hệ thống để ra mắt sản phẩm.
KB Quốc Dân Card cũng đang chuẩn bị sản phẩm với mục tiêu ra mắt trong năm nay. Các công ty thẻ khác như Samsung, Hyundai, Lotte, và BC Card cũng đang xem xét khả năng ra mắt sản phẩm nhưng chưa xác định được thời gian cụ thể.
Khoản vay ổn định lãi suất trung bình được giới thiệu theo kế hoạch kích thích khoản vay trung bình mà cơ quan tài chính công bố vào tháng 4. Người có tín dụng thấp thuộc nhóm 50% dưới cùng về điểm tín dụng có thể sử dụng khoản vay này cho mục đích tài chính khẩn cấp.
Hạn mức vay tối đa cho mỗi người vay là 1 tỷ đồng, bao gồm cả các khoản vay ổn định lãi suất trung bình từ các ngân hàng tiết kiệm và công ty thẻ. Khoản vay này được coi là ngoại lệ trong quy định giới hạn khoản vay tín dụng theo thu nhập hàng năm. Do đó, những người vay đã đạt đến giới hạn thu nhập hàng năm cũng có thể nhận thêm khoản vay nếu họ đáp ứng tỷ lệ trả nợ (DSR) và tiêu chí thẩm định của công ty thẻ.
Sản phẩm này đã được ra mắt lần đầu tiên vào cuối tháng 6 bởi các ngân hàng tiết kiệm. Sáu công ty như KB, OK, SBI, Shinhan, Ye Garam và Hàn Quốc đã bắt đầu bán sản phẩm, và sau đó, phạm vi ra mắt đã mở rộng sang lĩnh vực tài chính và thẻ. Tại SBI Bank, khoảng 60% số đơn đăng ký trong hai tuần đầu tiên sau khi ra mắt đã dẫn đến hợp đồng vay thực tế, cho thấy nhu cầu từ người có tín dụng thấp.
Việc ra mắt sản phẩm trong ngành thẻ bị ảnh hưởng bởi sự thay đổi trong tiêu chuẩn quản lý tổng hạn mức của cơ quan tài chính. Từ tháng này, cơ quan tài chính đã quyết định loại trừ hoàn toàn phần tăng trưởng khoản vay trung bình do các tổ chức tài chính thứ hai thực hiện khỏi kết quả quản lý tổng hạn mức cho vay hộ gia đình của từng công ty tài chính.
Trước đây, ngành tài chính chỉ được miễn 40% số tiền vay trung bình khỏi việc tính toán tổng hạn mức. Khi các công ty thẻ tăng cường khoản vay trung bình, 60% còn lại sẽ được tính vào tổng hạn mức cho vay hộ gia đình, khiến việc mở rộng cung cấp trở nên khó khăn. Giờ đây, với việc loại trừ toàn bộ phần tăng trưởng, khả năng tăng cường khoản vay cho người có tín dụng thấp đã lớn hơn.
Các công ty thẻ đang gặp khó khăn trong việc tăng cường khoản vay mới do khoản vay thẻ cũng được tính vào tổng hạn mức cho vay hộ gia đình. Thực tế, số dư khoản vay thẻ đã giảm liên tiếp trong hai tháng sau khi chính phủ tăng cường quản lý khoản vay hộ gia đình vào tháng 5. Nếu khoản vay trung bình được loại trừ khỏi tổng hạn mức, các công ty thẻ có thể mở rộng sản phẩm này và sử dụng tổng hạn mức cho các khoản vay hộ gia đình khác.
Tuy nhiên, việc tăng cường cung cấp thực tế sẽ phụ thuộc vào khả năng sinh lời và quản lý tính bền vững của các công ty thẻ. Trong nửa cuối năm nay, mức lãi suất tối đa để được công nhận là khoản vay trung bình trong ngành tài chính là 12,26% mỗi năm. Mức lãi suất này thấp hơn so với khoản vay thẻ thông thường, và do nhắm đến người có tín dụng thấp, gánh nặng về quản lý tổn thất và tỷ lệ nợ xấu sẽ tương đối lớn. Mức lãi suất và tiêu chí thẩm định cụ thể cho sản phẩm mà Shinhan Card sẽ ra mắt vẫn chưa được xác định.
Một quan chức trong ngành cho biết: "Việc loại trừ khoản vay trung bình khỏi tổng hạn mức sẽ tạo ra khả năng cho các công ty thẻ trong việc cung cấp khoản vay cho người có tín dụng thấp" và "điều này có nghĩa là sẽ có một nhóm sản phẩm mới có thể được sử dụng trong bối cảnh hạn chế cung cấp khoản vay thẻ".
Một quan chức khác cho biết: "Mặc dù việc ra mắt sản phẩm là tích cực, nhưng khoản vay trung bình không có biên lợi nhuận lớn như khoản vay thẻ và do nhắm đến người có tín dụng thấp, tính bền vững cũng cần được xem xét" và "các công ty thẻ có thể sẽ điều chỉnh quy mô cung cấp dựa trên khả năng sinh lời và rủi ro nợ xấu".
* Bài viết này được dịch tự động bằng AI.

KIM JIYOON
yoon0930@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.