


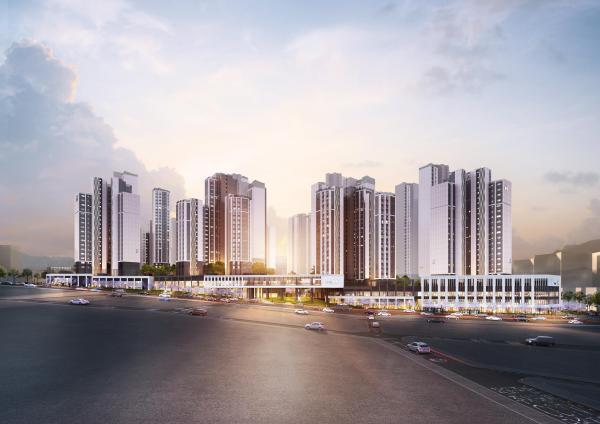
Các cơ quan tài chính đã quyết định tách quản lý cho vay tập thể liên quan đến cung cấp nhà ở ra khỏi mục tiêu tổng lượng cho vay hộ gia đình, dẫn đến việc hoạt động cho vay thanh toán của các ngân hàng trở nên sôi động trở lại. Tại dự án Diê Hích Bàng Bê ở quận Seocho, Seoul, chỉ riêng 5 ngân hàng lớn đã được phân bổ hạn mức cho vay lên tới 15.500 tỷ đồng.
Theo thông tin từ ngành tài chính vào ngày 21, Ngân hàng NH Nonghyup đã tăng hạn mức cho vay thanh toán cho Diê Hích Bàng Bê từ 1.000 tỷ đồng lên 3.000 tỷ đồng, gấp ba lần. Lãi suất cho sản phẩm biến động 6 tháng liên kết với chỉ số COFIX cũng đã giảm từ 1,6 điểm phần trăm xuống còn 1,5 điểm phần trăm, giảm 0,1 điểm phần trăm.
Các ngân hàng khác cũng đồng loạt mở rộng hạn mức cho vay. Ngân hàng Shinhan đã tăng hạn mức từ 1.000 tỷ đồng lên 4.000 tỷ đồng, Ngân hàng Hana lên 3.500 tỷ đồng, và Ngân hàng KB Kookmin lên 3.000 tỷ đồng. Ngân hàng Woori cũng đã tăng hạn mức từ 1.000 tỷ đồng lên 2.000 tỷ đồng.
Do đó, tổng hạn mức cho vay thanh toán mà 5 ngân hàng cung cấp cho Diê Hích Bàng Bê đã tăng từ 5.000 tỷ đồng lên 15.500 tỷ đồng chỉ trong một ngày. Các ngân hàng có thể tiếp tục tăng hạn mức cho vay tùy theo nhu cầu.
Cạnh tranh về lãi suất cũng đang diễn ra để giành lấy khối lượng cho vay. Không chỉ Ngân hàng NH Nonghyup, mà cả Ngân hàng KB Kookmin và Ngân hàng Shinhan cũng đã giảm lãi suất cho vay thanh toán thêm 0,1 điểm phần trăm. Họ không chỉ tăng hạn mức cho vay mà còn giảm lãi suất để thu hút khách hàng.
Sự thay đổi trong chiến lược kinh doanh của các ngân hàng là do các cơ quan tài chính gần đây đã nới lỏng cách quản lý tổng lượng cho vay hộ gia đình. Cơ quan này đã quyết định tách biệt quản lý các khoản cho vay tập thể phát sinh trong quá trình cung cấp nhà ở như chi phí di dời cho tái xây dựng và tái phát triển, cũng như các khoản vay trung và cuối kỳ cho các dự án xây dựng mới khỏi mục tiêu tổng lượng cho vay hộ gia đình của từng công ty tài chính.
* Bài viết này được dịch tự động bằng AI.

© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.