


Chính phủ đã nộp báo cáo quyết toán chi tiêu thuế lần đầu tiên theo luật sửa đổi về các đặc quyền thuế vào ngày 18 tháng 8 vừa qua cho Quốc hội.
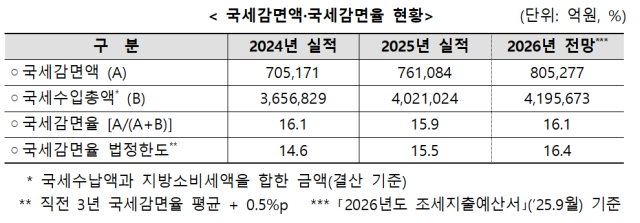
Theo Bộ Tài chính, tổng số giảm thuế quốc gia năm ngoái là 76 triệu tỷ đồng, tăng 5,6 triệu tỷ đồng so với năm trước. Sự gia tăng này được cho là do các khoản giảm thuế từ chi phí phát triển nhân lực, giảm thuế đầu tư tổng hợp và giảm thuế việc làm tổng hợp.
Mục có số giảm thuế cao nhất là khoản giảm thuế đặc biệt cho phí bảo hiểm và thuế đặc biệt, đạt 7 triệu 2530 tỷ đồng. Tiếp theo là giảm thuế cho phí bảo hiểm hưu trí 4 triệu 7581 tỷ đồng, trợ cấp lao động 4 triệu 6367 tỷ đồng, và giảm thuế cho chi tiêu bằng thẻ tín dụng 4 triệu 3243 tỷ đồng.
Tỷ lệ giảm thuế quốc gia được điều chỉnh xuống 15,9%, thấp hơn 0,1% so với dự báo trước đó (16,0%). Trong khi năm ngoái tỷ lệ này đã vượt quá giới hạn pháp lý (15,5%) 0,4%, chính phủ dự đoán rằng năm nay sẽ tuân thủ giới hạn pháp lý.
Đối với 11 chế độ chi tiêu thuế chính trong lĩnh vực thuế thu nhập, đã tiến hành phân tích về việc phân bổ chi tiêu thuế theo nhóm thu nhập và gánh nặng thuế. Kết quả phân tích cho thấy những người có thu nhập cao (nhóm cao) có tỷ lệ chi tiêu thuế và số thuế quyết định cao hơn. Ngoài ra, tỷ lệ của những người có thu nhập cao trong số chi tiêu thuế còn cao hơn trong số thuế quyết định.
Các khoản giảm thuế cho phí bảo hiểm, tài khoản hưu trí và chi phí giáo dục có tỷ lệ phân bổ cao trong nhóm 10. Trong khi đó, trợ cấp lao động và giảm thuế thu nhập cho người lao động trong các doanh nghiệp vừa và nhỏ chủ yếu được phân bổ cho nhóm 7 trở xuống.
* Bài viết này được dịch tự động bằng AI.

Yujin Kim
ujeans@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.