


Ngân hàng Hàn Quốc tăng lãi suất 0,25% sau 3 năm rưỡi
Lãi suất cho vay biến động và cố định tăng lên 6-7%
Áp lực tăng lãi suất cho vay tiếp tục gia tăng
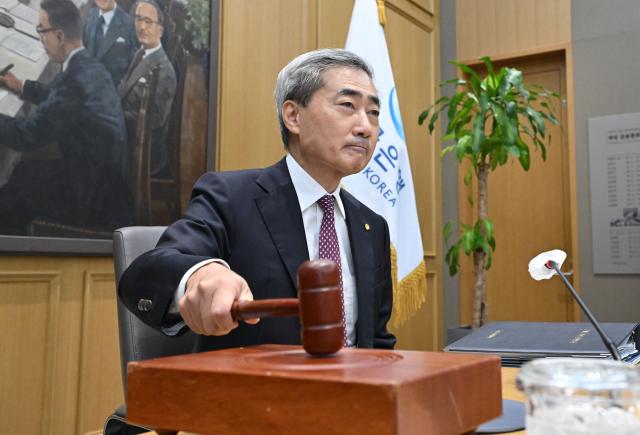
Theo thông tin từ ngành tài chính vào ngày 16 tháng 7, Ngân hàng Hàn Quốc đã tăng lãi suất cơ bản từ 2,50% lên 2,75%, tăng 0,25 điểm phần trăm.
Do đó, việc tăng lãi suất của các ngân hàng cũng được dự báo là không thể tránh khỏi. Thông thường, khi lãi suất cơ bản tăng, các ngân hàng thương mại sẽ tăng lãi suất tiền gửi và tiết kiệm. Điều này dẫn đến chi phí huy động vốn của ngân hàng tăng, kéo theo lãi suất cho vay cũng tăng.
Trước đó, các ngân hàng đã phản ánh rủi ro do tăng lãi suất cơ bản trước khi lãi suất thực sự tăng. Theo số liệu mới nhất, chỉ số CoFIX (lãi suất cho vay mới) trong tháng 6 đã tăng lên 3,05%, tăng 0,15 điểm phần trăm so với tháng trước. Đây là lần đầu tiên chỉ số CoFIX vượt qua 3% trong vòng 1 năm 5 tháng. Sau khi tăng từ 2,89% vào tháng 4 và 2,90% vào tháng 5, chỉ số này đã tăng liên tiếp trong hai tháng.
Do đó, lãi suất của một số sản phẩm cho vay như cho vay thế chấp cũng đã tăng. Lãi suất cho vay thế chấp biến động của 5 ngân hàng lớn (KB Kookmin, Shinhan, Hana, Woori, NH Nonghyup) đã tăng từ 4,12% đến 6,37%, với lãi suất cao nhất và thấp nhất đều tăng lần lượt 0,14 và 0,09 điểm phần trăm so với tháng trước.
Lãi suất cho vay thế chấp cố định cũng đã vượt qua 7%. Lãi suất cho vay cố định và hỗn hợp của 5 ngân hàng này vào ngày 13 tháng 7 được ghi nhận từ 4,68% đến 7,39%, so với cuối năm ngoái là từ 3,93% đến 6,23%, lãi suất thấp nhất đã tăng 0,75 điểm phần trăm và lãi suất cao nhất tăng 1,16 điểm phần trăm.
Trong tương lai, nếu tính cả đợt tăng lãi suất cơ bản này, tốc độ tăng lãi suất có thể sẽ càng nhanh hơn. Ngân hàng KB Kookmin và Ngân hàng Woori đã quyết định tăng lãi suất cho vay thế chấp biến động thêm 0,15 điểm phần trăm ngay từ hôm nay. Các ngân hàng khác cũng dự kiến sẽ tăng lãi suất theo từng bước.
Vấn đề là đợt tăng lãi suất cơ bản này có thể không phải là lần cuối cùng. Tỷ lệ lạm phát tiêu dùng trong tháng 5 đã đạt 3,1%, mức cao nhất kể từ tháng 3 năm 2024, và tỷ giá hối đoái won-đô cũng đang tiếp tục tăng. Một số ý kiến dự đoán rằng lãi suất cơ bản có thể sẽ tiếp tục tăng vào tháng 10 và tháng 1 năm sau.
Cùng với việc tăng lãi suất, xu hướng giảm hạn mức cho vay cũng sẽ tiếp tục, khiến việc vay vốn trở nên khó khăn hơn. Ngân hàng KB Kookmin đã giới hạn hạn mức cho vay thế chấp trên toàn quốc ở mức 3 tỷ won, trong khi Ngân hàng Hana đã ngừng tiếp nhận hồ sơ cho vay thế chấp và cho vay nhà ở từ tháng 9. Ngân hàng Woori đã giới hạn hạn mức cho vay thế chấp hàng tháng tại từng chi nhánh từ 30 tỷ won xuống còn 10 tỷ won. Tất cả 5 ngân hàng lớn đều tạm ngừng việc đăng ký bảo hiểm thế chấp mới.
Để thắt chặt cho vay, các ngân hàng cũng đang giảm lãi suất ưu đãi. Ngân hàng NH Nonghyup đã tăng lãi suất cho vay thế chấp biến động và cố định thêm 0,2 điểm phần trăm trong tháng trước. Ngân hàng Woori đã chấm dứt việc áp dụng lãi suất ưu đãi tối đa 1,1 điểm phần trăm cho sản phẩm cho vay cố định 5 năm 'Woori Apartment Loan' kể từ ngày 1 tháng 7.
Cơ quan tài chính đang theo dõi chặt chẽ tác động của việc tăng lãi suất. Ông Lee Chan-jin, Giám đốc Cơ quan Giám sát Tài chính, đã tổ chức cuộc họp 'Kiểm tra tình hình tài chính' vào ngày hôm nay và yêu cầu kiểm tra kỹ lưỡng các yếu tố rủi ro do tăng lãi suất. Ông đặc biệt nhấn mạnh cần chú ý đến gánh nặng trả nợ của các nhóm yếu thế và tác động đến việc cung cấp tài chính sản xuất và bao trùm của các ngân hàng.
* Bài viết này được dịch tự động bằng AI.

Galim Kwon
hidden@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.