


Ngừng cho vay qua thế chấp nhà
Mở cửa tiếp nhận hồ sơ trực tuyến và tại quầy
Chênh lệch hạn mức tài khoản âm giữa các ngân hàng
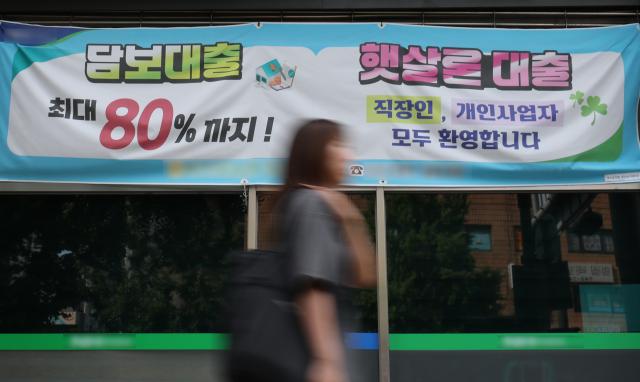
Theo thông tin từ ngành tài chính vào ngày 14 tháng 7, mục tiêu tăng trưởng cho vay hộ gia đình mà cơ quan tài chính giao cho các ngân hàng trong năm nay là 0,59% cho Ngân hàng Quốc dân, 0,70% cho Ngân hàng Shinhan, Ngân hàng Hana và Ngân hàng NH Nonghyup, và 0,71% cho Ngân hàng Woori. Được biết, số tiền còn lại mà các ngân hàng cần đạt được theo mục tiêu hàng năm chỉ còn khoảng 9.500 tỷ đồng.
Tuy nhiên, theo quan điểm chung của ngành, khả năng toàn bộ ngân hàng đồng loạt ngừng cho vay thế chấp và cho vay tín chấp là rất thấp. Khi các khoản vay hiện tại được hoàn trả, sẽ có khả năng cho vay thêm, và hạn mức còn lại cũng như tốc độ tăng trưởng sản phẩm giữa các ngân hàng là khác nhau. Điều này có nghĩa là không thể đơn giản coi số tiền còn lại 9.500 tỷ đồng là khả năng cho vay mới.
Do đó, các ngân hàng đang quản lý tổng lượng cho vay bằng cách không đóng cửa tất cả các cửa cho vay cùng một lúc, mà thay vào đó điều chỉnh theo sản phẩm, hạn mức và kênh tiếp nhận. Đây được gọi là "phân phối chọn lọc". Ngân hàng Quốc dân, Ngân hàng Shinhan, Ngân hàng Hana và Ngân hàng NH Nonghyup đã hạn chế tiếp nhận hồ sơ mới qua các nhân viên môi giới, nhưng vẫn mở một phần cho các đơn đăng ký tại quầy và trực tuyến.
Phản ứng của các ngân hàng đối với từng sản phẩm cũng có sự khác biệt. Ngân hàng Quốc dân gần đây đã giảm hạn mức cho vay thế chấp nhà mua nhà từ 6 tỷ đồng xuống còn 3 tỷ đồng. Ngân hàng Woori đã hạ hạn mức mới cho tài khoản âm xuống còn 5 tỷ đồng, trong khi Ngân hàng Nonghyup đã giới hạn ở mức 50% thu nhập hàng năm. Ngược lại, Ngân hàng Công nghiệp và một số ngân hàng địa phương vẫn duy trì quy định cho vay tín chấp. Điều này có nghĩa là khả năng cho vay sẽ khác nhau tùy thuộc vào ngân hàng và sản phẩm mà khách hàng chọn, ngay cả khi là cùng một người vay.
Vấn đề là nếu các ngân hàng áp dụng các tiêu chí khác nhau, nhu cầu có thể dồn về các công ty tài chính có khả năng cho vay tương đối tốt hơn. Khi một ngân hàng thắt chặt cho vay, nhu cầu sẽ chuyển sang ngân hàng khác, và ngân hàng đó cũng có thể tiếp tục thắt chặt quy định, dẫn đến phản ứng dây chuyền.
Thực tế, trong tháng này, khối lượng hồ sơ của các nhân viên môi giới tại Ngân hàng Nonghyup đã hoàn toàn hết. Một số ngân hàng trực tuyến đã ghi nhận lượng hồ sơ cho vay tín chấp tăng đột biến, dẫn đến tình trạng "mở cửa chạy" khi tiếp nhận hồ sơ trong buổi sáng. Hiện tượng "bóng bay" cũng có thể xảy ra khi nhu cầu bị đẩy ra khỏi ngành ngân hàng chuyển sang ngành tài chính thứ hai. Theo Ủy ban Tài chính, trong tháng trước, cho vay hộ gia đình của ngành tài chính thứ hai đã tăng 7.000 tỷ đồng, lớn hơn mức tăng 3.000 tỷ đồng của tháng trước.
Có khả năng tình trạng này sẽ tiếp tục trong nửa cuối năm. Thay vì toàn bộ ngành ngân hàng đồng loạt đóng cửa, các ngân hàng sẽ nâng cao tiêu chí cho vay trước tiên đối với những ngân hàng đã đạt mục tiêu và những sản phẩm có tốc độ tăng trưởng nhanh, trong khi các ngân hàng khác có nhu cầu cao sẽ tiếp tục thắt chặt quy định.
* Bài viết này được dịch tự động bằng AI.

Galim Kwon
hidden@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.