


"Cần kiểm soát tổng lượng cho vay nhưng phải nâng cao tính dự đoán"
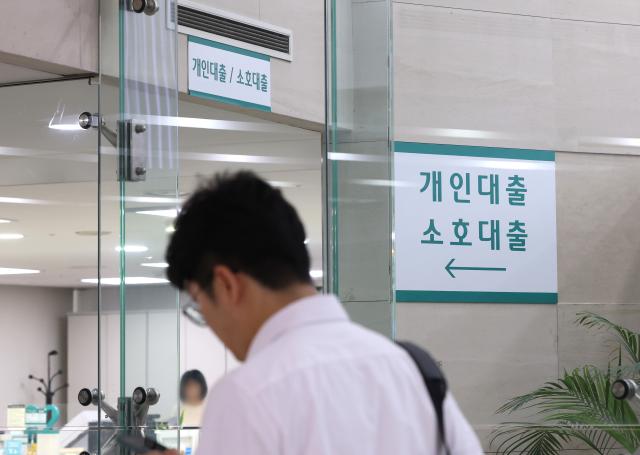
Năm nay, các ngân hàng đã bắt đầu thắt chặt điều kiện cho vay trong nửa cuối năm sau khi đã tăng cường cho vay một cách mạnh mẽ vào đầu năm. Việc các ngân hàng nhanh chóng tiêu thụ mục tiêu cho vay hộ gia đình hàng năm đã dẫn đến việc ngừng tiếp nhận hồ sơ mới và giảm hạn mức, gây ra sự hoang mang cho người tiêu dùng thực sự.
Theo thông tin từ ngành tài chính vào ngày 14 tháng 7, tổng dư nợ cho vay hộ gia đình của năm ngân hàng lớn (KB Quốc Dân, Shinhan, Hana, Woori, NH Nonghyup) tính đến ngày 9 tháng 7 là 648.360,7 tỷ đồng, tăng 3.390,7 tỷ đồng so với cuối năm ngoái (644.970 tỷ đồng). Mức tăng này đạt khoảng 78% so với mục tiêu tăng trưởng cho vay hộ gia đình hàng năm (khoảng 43.400 tỷ đồng).
Nếu tính đến số tiền cho vay hàng trăm tỷ đồng chưa được thực hiện, khả năng hoàn thành mục tiêu cho vay trong tháng 7 là rất cao. Hiện tại, ba trong số năm ngân hàng lớn đã vượt qua mục tiêu, và hai ngân hàng còn lại cũng dự kiến sẽ vượt mục tiêu trong thời gian tới, dẫn đến dự đoán rằng việc tiếp nhận hồ sơ mới sẽ bị ngừng lại sau tháng 8.
Tình trạng này đã diễn ra trong vài năm qua. Năm ngoái, do các biện pháp vào ngày 27 tháng 6, mục tiêu tăng trưởng cho vay hộ gia đình trong nửa cuối năm đã giảm xuống chỉ còn một nửa so với mức đã thiết lập vào đầu năm, dẫn đến việc điều kiện cho vay trở nên khắt khe hơn từ tháng 7. Vào năm 2024, việc thực hiện quy định DSR giai đoạn 2 vào tháng 9 cũng sẽ hạn chế việc bán cho vay.
Vấn đề là gánh nặng quản lý cho vay này lại đổ lên vai người tiêu dùng thực sự. Những người đã ký hợp đồng mua bán nhà và xác định lịch thanh toán tiền còn lại sẽ phải điều chỉnh kế hoạch tài chính của mình do quy định cho vay bất ngờ. Nhiều trường hợp cho vay có thể thực hiện vào thời điểm ký hợp đồng nhưng lại bị từ chối hoặc giảm hạn mức vào thời điểm thanh toán tiền còn lại. Sự thay đổi chính sách của cơ quan tài chính và ngân hàng đã làm giảm tính dự đoán, gia tăng sự không chắc chắn trên thị trường.
Tuy nhiên, với xu hướng gia tăng nợ hộ gia đình hiện tại, hầu hết mọi người đều đồng ý rằng việc quản lý tổng lượng cho vay là điều không thể tránh khỏi. Nếu mở rộng cung cấp cho vay một cách không hợp lý, nợ hộ gia đình sẽ lại tăng nhanh và có khả năng kích thích sự nóng sốt của thị trường bất động sản. Cuối cùng, vấn đề chính nằm ở cách thức thực hiện quy định tổng lượng cho vay hơn là sự cần thiết của nó.
Thị trường đang cho rằng cơ quan tài chính cần hoàn thiện các quy định theo hướng đảm bảo tính dự đoán. Cần thiết phải thiết kế quy định tổng lượng cho vay một cách tinh vi hơn để bảo vệ người tiêu dùng thực sự và kiềm chế nhu cầu đầu cơ.
Một số ý kiến cho rằng cần phân bổ một phần tổng lượng cho vay vào thời điểm phê duyệt tín dụng thay vì thời điểm thực hiện cho vay, hoặc thực hiện quản lý chung giữa các ngân hàng thay vì quản lý riêng lẻ. Việc phân bổ một phần tổng lượng cho vay cho những người không có nhà và những người đã ký hợp đồng vay tiền còn lại cũng có thể ngăn chặn việc người tiêu dùng thực sự gặp phải thiệt hại không mong muốn.
Một quan chức trong ngành tài chính cho biết: "Các ngân hàng cũng phải tuân thủ mục tiêu tổng lượng, vì vậy khi gần đạt mục tiêu, họ buộc phải giảm cung cấp cho vay một cách đột ngột" và nhấn mạnh rằng "về cơ bản, cần thiết phải thiết kế lại cách thức quản lý tổng lượng cho vay một cách linh hoạt hơn."
* Bài viết này được dịch tự động bằng AI.

Ahn Seon Young
asy728@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.