


Ngân hàng Hàn Quốc phát hành 'Báo cáo ổn định tài chính'
Tỷ lệ DSR của hộ gia đình sở hữu nhiều nhà có thu nhập thấp là 72,9%
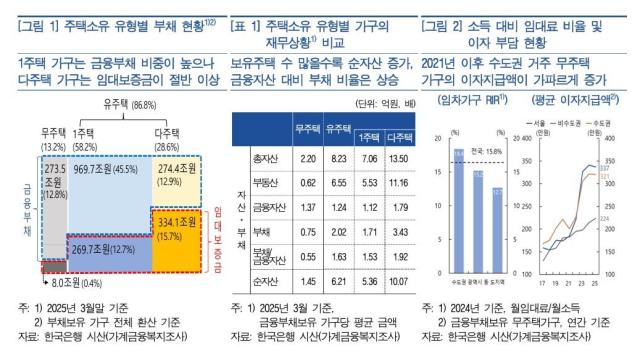
Ngân hàng Hàn Quốc đã công bố rằng mặc dù hộ gia đình sở hữu nhiều nhà có tài sản lớn hơn nhiều so với hộ không có nhà, nhưng khả năng trả nợ dựa trên thu nhập lại yếu hơn.
Theo báo cáo ổn định tài chính được công bố hôm nay, tài sản ròng của hộ gia đình sở hữu nhiều nhà tính đến tháng 3 năm ngoái đạt 10 tỷ 700 triệu won, gấp 7 lần so với hộ không có nhà (1 tỷ 450 triệu won). Điều này cho thấy giá trị tài sản bất động sản tăng mạnh hơn so với nợ khi số lượng nhà tăng lên.
Tuy nhiên, về mặt thanh khoản, tình hình lại khác. Tỷ lệ nợ so với tài sản tài chính của hộ gia đình có nhà là 1,63 lần, cao hơn nhiều so với hộ không có nhà (0,55 lần). Điều này có nghĩa là mặc dù quy mô tài sản lớn, khả năng chi trả nợ chỉ bằng tài sản tài chính lại tương đối yếu.
Cấu trúc nợ cũng cho thấy sự khác biệt. Hộ gia đình sở hữu một nhà có tỷ lệ nợ tài chính cao hơn do vay mua nhà, trong khi hộ gia đình sở hữu nhiều nhà lại sử dụng nhiều hơn tiền đặt cọc thuê từ các tổ chức tài chính. Hộ không có nhà chủ yếu dựa vào các khoản vay thuê nhà và vay tín dụng cho chi phí sinh hoạt.
Khả năng trả nợ cũng khác nhau tùy thuộc vào hình thức sở hữu nhà. Hộ gia đình sở hữu nhiều nhà có tỷ lệ nợ so với tài sản (DTA) tương đối tốt, nhưng tỷ lệ trả nợ gốc và lãi so với thu nhập (DSR) lại cao hơn so với hộ không có nhà và hộ sở hữu một nhà. Điều này có nghĩa là mặc dù quy mô tài sản lớn, khả năng trả nợ khi chỉ xét đến thu nhập lại tương đối yếu.
Đặc biệt, sự yếu kém của hộ gia đình sở hữu nhiều nhà có thu nhập thấp rất rõ ràng. Tính đến tháng 3 năm nay, DSR của hộ gia đình sở hữu nhiều nhà có thu nhập thấp đạt 72,9%, gấp đôi so với hộ gia đình sở hữu nhiều nhà có thu nhập cao (31,4%) và vượt xa mức tiêu chuẩn quản lý của cơ quan tài chính là 40%.
Tỷ lệ nợ quá hạn cũng có xu hướng tăng lên theo số lượng nhà sở hữu. Tính đến cuối quý 1 năm nay, tỷ lệ nợ quá hạn trung bình của người sở hữu nhiều nhà cao hơn một chút so với người sở hữu một nhà, trong khi tỷ lệ nợ quá hạn của những người sở hữu từ ba nhà trở lên đạt 1,35%, ở mức tương đối cao.
Ngược lại, hộ không có nhà có gánh nặng trả nợ tổng thể thấp hơn, nhưng đang phải đối mặt với áp lực chi phí sinh hoạt ngày càng tăng, đặc biệt là ở khu vực đô thị. Gần đây, giá thuê nhà ở khu vực đô thị tăng cao đã làm tỷ lệ chi phí thuê so với thu nhập (RIR) của các hộ thuê nhà cao hơn so với khu vực ngoài đô thị, và chi phí lãi suất trung bình cũng tăng nhanh.
Ngân hàng Hàn Quốc nhấn mạnh rằng "tính ổn định tài chính thể hiện khác nhau tùy theo hình thức sở hữu nhà, do đó cần có các chính sách phản ứng phù hợp với đặc điểm của từng người vay". Họ cũng đề xuất rằng "đối với hộ không có nhà, cần tiếp tục hỗ trợ nhóm có thu nhập yếu, trong khi hộ sở hữu một nhà cần duy trì khả năng tiếp cận vay mượn trong phạm vi khả năng trả nợ".
Ngoài ra, hộ gia đình sở hữu nhiều nhà cần tăng cường quản lý tài chính để tránh bị ảnh hưởng lớn bởi biến động lãi suất và giá nhà, đồng thời cần khuyến khích việc bán nhà một cách có trật tự.
* Bài viết này được dịch tự động bằng AI.

Sooyoung Jang
swimming@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.