


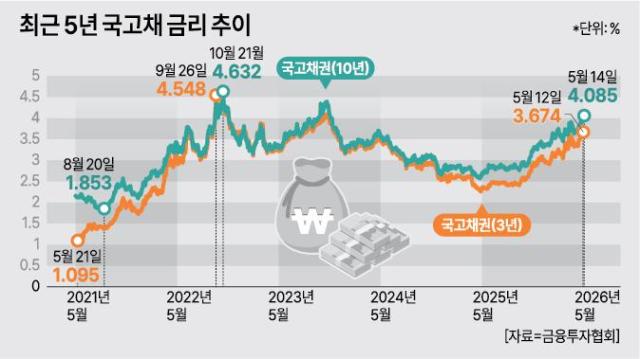
Lãi suất trái phiếu chính phủ đang tăng mạnh do chính sách chi tiêu tài chính mở rộng của chính phủ kết hợp với lo ngại về giá cả từ Trung Đông. Trong bối cảnh nhu cầu mở rộng tài chính để bảo vệ tăng trưởng ngày càng gia tăng, thị trường đang phản ánh lo ngại về 'lạm phát tài chính', kéo dài lãi suất dài hạn. Phân tích cho thấy sự thay đổi trong cấu trúc tài chính và giá cả đang làm tăng mức lãi suất.
Ngày 14 tháng 6, theo Hiệp hội Đầu tư Tài chính, lãi suất trái phiếu chính phủ kỳ hạn 3 năm đạt 3,654%/năm, trong khi lãi suất trái phiếu kỳ hạn 10 năm đạt 4,085%/năm. So với lãi suất cơ bản hiện tại (2,50%/năm), mức này cao hơn lần lượt 115,4 điểm cơ bản (1 điểm cơ bản = 0,01%) và 158,5 điểm cơ bản. Lãi suất trái phiếu 10 năm đã đạt mức cao nhất kể từ ngày 30 tháng 9 năm 2022, đánh dấu mức cao nhất trong khoảng 3 năm 7 tháng.
Gần đây, sự gia tăng lãi suất trái phiếu chính phủ không thể chỉ được giải thích bằng sự phục hồi kinh tế đơn thuần. Tăng trưởng GDP trong quý 1 năm nay đã vượt qua dự báo, trong khi căng thẳng gia tăng ở Trung Đông đã dẫn đến sự tăng giá dầu quốc tế, tạo áp lực lên giá cả từ phía cung. Thị trường không loại trừ khả năng Ngân hàng Trung ương Hàn Quốc sẽ chuyển hướng sang tăng lãi suất nếu các yếu tố giá cả này tiếp tục gia tăng.
Thêm vào đó, chính sách chi tiêu tài chính mở rộng của chính phủ đang tạo thêm áp lực tăng lãi suất dài hạn. Chính phủ nhấn mạnh sự cần thiết phải quản lý tài chính chủ động để đối phó với rủi ro kinh tế do chiến tranh ở Trung Đông, nhưng thị trường lo ngại rằng mặc dù doanh thu thuế tăng, việc phát hành trái phiếu chính phủ có thể không giảm như mong đợi. Phân tích cho thấy rằng con đường chi tiêu tài chính mở rộng → tăng cung trái phiếu chính phủ → tăng lãi suất đang được phản ánh trước.
Lo ngại về lạm phát tài chính cũng đang nổi lên trở lại. Nếu chính phủ mở rộng tài chính thông qua việc phát hành trái phiếu chính phủ quy mô lớn, thì thanh khoản trên thị trường sẽ tăng lên, điều này có thể kích thích áp lực tăng giá trong trung và dài hạn. Đặc biệt, sự bất ổn về giá cả do cú sốc cung từ Trung Đông gần đây đang làm gia tăng sự cảnh giác trên thị trường.
Trên thị trường trái phiếu, đánh giá cho rằng sự gia tăng lãi suất lần này không thể đơn thuần được coi là một 'sự vượt quá'. Ông Kim Myung-sil, nhà nghiên cứu tại iM Securities, cho biết: "Sự tăng trưởng xuất khẩu chất bán dẫn, mở rộng đầu tư vào thiết bị công nghệ trí tuệ nhân tạo (AI), chính sách chi tiêu tài chính mở rộng của chính phủ, sự phục hồi của thị trường chứng khoán và doanh thu thuế đang đồng thời xuất hiện, cho thấy thị trường bắt đầu phản ánh khả năng hệ thống tăng trưởng danh nghĩa của nền kinh tế sẽ được cải thiện". Ông cũng nhấn mạnh rằng trong thị trường trái phiếu, tỷ lệ tăng trưởng danh nghĩa GDP quan trọng hơn tỷ lệ tăng trưởng thực tế.
Triển vọng lãi suất trong tương lai sẽ phụ thuộc vào điều kiện doanh thu thuế và quy mô ngân sách năm tới. Nếu doanh thu thuế được cải thiện, gánh nặng phát hành trái phiếu chính phủ sẽ giảm, từ đó có thể làm giảm áp lực tăng lãi suất. Tuy nhiên, nếu ngân sách năm tới được lập gần mức 800 triệu won, thì lãi suất dài hạn sẽ khó giảm. Do đó, lãi suất trái phiếu chính phủ kỳ hạn 10 năm có thể sẽ duy trì ở mức trên 4% trong thời gian dài.
* Bài viết này được dịch tự động bằng AI.

© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.