


Lãi suất khác nhau giữa các ngân hàng... cần kiểm tra điều kiện ưu đãi
Có thể chuyển đổi tài khoản trong thời gian đăng ký đầu tiên
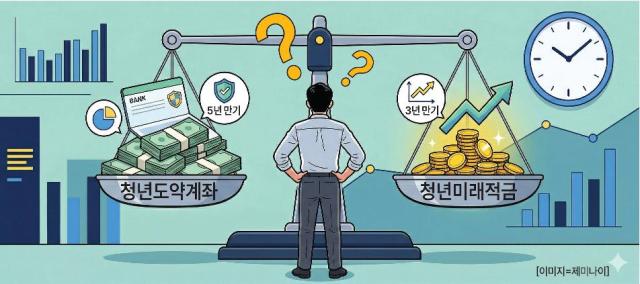
Chương trình tiết kiệm tương lai cho thanh niên, một sản phẩm tài chính chính sách với lãi suất cao nhằm hỗ trợ việc hình thành tài sản cho thanh niên, sẽ bắt đầu nhận đăng ký từ ngày 22 tới. Mặc dù lãi suất cao nhất chỉ ở mức 7-8% mỗi năm, nhưng hiệu quả thực tế khi tham gia có thể gần đạt 20%, khiến đây trở thành một sản phẩm có giá trị lớn cho những thanh niên đáp ứng đủ điều kiện tham gia.
Theo thông tin từ Ủy ban Tài chính vào ngày 19, chương trình tiết kiệm tương lai cho thanh niên là sản phẩm có lãi suất cố định 3 năm, với lãi suất cơ bản là 5% mỗi năm, cộng thêm lãi suất ưu đãi từ các tổ chức tài chính từ 2-3 điểm phần trăm, mang lại lãi suất tối đa từ 7-8% mỗi năm. Khi xem xét lãi suất ngân hàng, khoản đóng góp của chính phủ và lợi ích miễn thuế từ thu nhập lãi, hiệu quả thực tế khi tham gia tương tự như việc tham gia sản phẩm tiết kiệm đơn lãi với lãi suất tối đa từ 13,2-14,4% cho loại thông thường và từ 18,2-19,4% cho loại ưu đãi.
Người tham gia có thể đóng tối đa 500.000 won mỗi tháng trong vòng 3 năm, và với lãi suất ưu đãi cùng khoản đóng góp của chính phủ, có thể nhận tối đa 22 triệu won khi đáo hạn.
Tuy nhiên, thay vì chỉ chọn ngân hàng có lãi suất cao, điều quan trọng là phải xem xét xem mình có thể đáp ứng các điều kiện thực tế hay không. Năm ngân hàng lớn như KB Kookmin, Shinhan, Hana, Woori, NH Nonghyup và IBK đều cung cấp lãi suất ưu đãi tối đa 3 điểm phần trăm, cho phép nhận lãi suất tối đa 8% mỗi năm. Tuy nhiên, các điều kiện ưu đãi giữa các ngân hàng khác nhau như chuyển khoản lương, sử dụng thẻ tín dụng, thanh toán hóa đơn cần được kiểm tra kỹ lưỡng.
Người tham gia có thể bắt đầu đóng tiền ngay sau khi mở tài khoản. Trong trường hợp chuyển đổi từ tài khoản nhảy vọt cho thanh niên, có thể bắt đầu đóng tiền từ ngày hôm sau sau khi thực hiện việc hủy tài khoản đặc biệt. Mặc dù việc tham gia đồng thời tài khoản nhảy vọt cho thanh niên và chương trình tiết kiệm tương lai cho thanh niên về nguyên tắc không được phép, nhưng trong thời gian đăng ký đầu tiên, việc chuyển đổi là khả thi. Nếu tài khoản nhảy vọt cho thanh niên bị hủy đặc biệt, người tham gia sẽ nhận được tiền hoàn lại mà không bị tổn thất.
Việc lựa chọn giữa chương trình tiết kiệm tương lai cho thanh niên và tài khoản nhảy vọt cho thanh niên cần được xem xét kỹ lưỡng. Chương trình tiết kiệm tương lai cho thanh niên cho phép tham gia ngay cả khi thu nhập hàng năm vượt quá 60 triệu won và dưới 75 triệu won, nhưng chỉ nhận được lợi ích miễn thuế từ thu nhập lãi mà không có khoản đóng góp của chính phủ. Mức thu nhập hộ gia đình phải dưới 200% mức thu nhập trung vị, điều này nghiêm ngặt hơn so với tài khoản nhảy vọt cho thanh niên (dưới 250%), vì vậy nếu không đáp ứng được tiêu chí này, việc chuyển đổi sẽ khó khăn.
Ngoài ra, tài khoản nhảy vọt cho thanh niên có hạn mức đóng tiền tối đa hàng tháng là 700.000 won, lớn hơn so với chương trình tiết kiệm tương lai cho thanh niên (500.000 won) và thời gian đáo hạn dài hơn (5 năm). Nếu duy trì đến khi đáo hạn, số tiền nhận được từ tài khoản nhảy vọt cho thanh niên có thể lên tới 50 triệu won, gấp hơn 2 lần so với chương trình tiết kiệm tương lai cho thanh niên.
Nếu đáp ứng đủ các tiêu chí về thu nhập hàng năm và thu nhập hộ gia đình, cùng với các yêu cầu về việc làm để có thể tham gia loại ưu đãi, thì chương trình tiết kiệm tương lai cho thanh niên có thể có lợi hơn so với tài khoản nhảy vọt cho thanh niên. Đây là sản phẩm có thời gian đáo hạn tương đối ngắn (3 năm) và quy mô hỗ trợ từ chính phủ lớn, do đó tỷ suất lợi nhuận cảm nhận được sẽ cao hơn.
* Bài viết này được dịch tự động bằng AI.

Ahn Seon Young
asy728@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.