


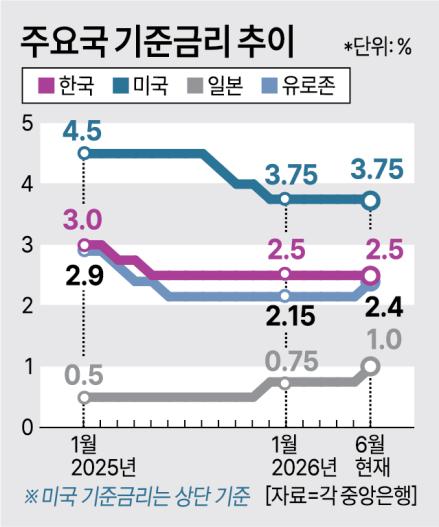
Các ngân hàng trung ương lớn trên thế giới đang quay trở lại chế độ thắt chặt, đánh dấu một giai đoạn mới cho nền kinh tế toàn cầu. Trong khi năm ngoái, lo ngại về sự suy giảm kinh tế đã dẫn đến kỳ vọng giảm lãi suất, thì giờ đây, tình hình đã thay đổi với sự kết hợp của lạm phát và xu hướng kinh tế mạnh mẽ. Ngân hàng trung ương Mỹ, châu Âu và Nhật Bản đã lần lượt chuyển sang chính sách thắt chặt, và Ngân hàng Hàn Quốc cũng có khả năng sẽ tăng lãi suất trong tháng tới. Việc các ngân hàng trung ương thực hiện chính sách thắt chặt sẽ dẫn đến việc giảm thanh khoản, tăng chi phí lãi suất và gia tăng biến động trên thị trường tài sản.
Vào ngày 17 tháng 6, Ngân hàng Dự trữ Liên bang Mỹ (Fed) đã giữ nguyên lãi suất ở mức 3,50-3,75% trong cuộc họp của Ủy ban Thị trường Mở Liên bang (FOMC), nhưng đã gợi ý khả năng tăng lãi suất trong tương lai. Phố Wall dự đoán rằng Fed sẽ củng cố chính sách kiềm chế lạm phát trong cuộc họp này, nhưng thông điệp thực tế lại mang tính diều hâu hơn. Theo biểu đồ điểm của FOMC, trong số 18 ủy viên, có 9 người dự đoán ít nhất một lần tăng lãi suất trong năm nay, trong khi tháng 3 vừa qua không có dự đoán nào về việc tăng lãi suất.
Ngoài ra, Ngân hàng Trung ương châu Âu (ECB) đã tăng lãi suất chính sách gần đây để phản ánh lo ngại về lạm phát từ khu vực Trung Đông, trong khi Ngân hàng Nhật Bản (BOJ) đã nâng lãi suất lên mức 1% lần đầu tiên sau 31 năm và để ngỏ khả năng tăng lãi suất thêm. Thị trường dự đoán rằng Hàn Quốc cũng sẽ bắt đầu tăng lãi suất từ tháng 7, với dự báo lãi suất sẽ đạt 3,00% vào cuối năm và 3,50% vào năm sau.
Chu kỳ thắt chặt này có thể kéo dài trong thời gian dài, với những dự đoán cho rằng nó sẽ khác với sự chuyển đổi thắt chặt vào năm 2022. Thời điểm đó, sau khi tăng lãi suất mạnh mẽ, đã có kỳ vọng rằng một chu kỳ giảm lãi suất sẽ sớm bắt đầu do sự suy giảm kinh tế. Ngược lại, hiện tại, với sự gia tăng giá năng lượng và rủi ro địa chính trị cùng với xu hướng kinh tế ổn định, áp lực giá cả có khả năng kéo dài lâu hơn dự kiến. Áp lực giá không chỉ từ cú sốc cung mà còn từ phía cầu cũng đang gia tăng, có thể dẫn đến việc duy trì lãi suất cao trong thời gian dài.
Ngân hàng Hàn Quốc cũng đã nhận định rằng chính sách tiền tệ của các nước lớn đang có sự chuyển đổi. Phó Thống đốc Ngân hàng Hàn Quốc Yoo Sang-dae trong cuộc họp kiểm tra tình hình thị trường đã cho biết: "Việc Fed gợi ý khả năng tăng lãi suất để đối phó với áp lực lạm phát sau khi ECB và BOJ tăng lãi suất cho thấy sự chuyển đổi trong chính sách tiền tệ của các nước lớn đang trở nên rõ ràng" và "Dự kiến rằng cách thức giao tiếp của Fed sẽ thay đổi trong tương lai, do đó, sự không chắc chắn liên quan đến lộ trình chính sách tiền tệ sẽ gia tăng".
Việc chuyển đổi sang chính sách thắt chặt dự kiến sẽ có ảnh hưởng không nhỏ đến toàn bộ nền kinh tế. Trước tiên, chi phí huy động vốn của các doanh nghiệp có thể tăng lên. Đặc biệt, những doanh nghiệp không thể trang trải chi phí lãi suất từ lợi nhuận của mình sẽ phải đối mặt với gánh nặng lớn hơn. Tỷ lệ doanh nghiệp yếu kém đã đạt mức cao kỷ lục 39% trong năm ngoái. Nếu lãi suất tăng kéo dài, áp lực tái cấu trúc doanh nghiệp cũng có thể gia tăng. Các hộ gia đình cũng khó tránh khỏi gánh nặng trả nợ gốc và lãi do lãi suất cho vay tăng. Gánh nặng này có thể trở thành yếu tố tác động đến khoản vay hộ gia đình, vốn đã gia tăng trong bối cảnh thị trường chứng khoán mạnh và kỳ vọng vào thị trường bất động sản gần đây.
Thị trường tài sản cũng có thể chứng kiến sự gia tăng biến động. Nếu thanh khoản, vốn đã hỗ trợ thị trường chứng khoán, bị thu hẹp, giá tài sản có thể biến động mạnh hơn. Khi khả năng tăng lãi suất trở nên cao hơn, tâm lý ưa thích tài sản rủi ro sẽ giảm, có thể làm giảm đà tăng của thị trường chứng khoán trong nước, nơi đã đạt mức 9.000 điểm. Tỷ giá hối đoái cũng dự kiến sẽ bị ảnh hưởng. Nếu lãi suất của Mỹ tăng, đồng đô la sẽ mạnh lên, khiến đồng won, một tài sản rủi ro, giảm giá. Tuy nhiên, điều này có thể mang lại lợi ích cho các doanh nghiệp xuất khẩu đang cạnh tranh với Nhật Bản, vì sự tăng giá của đồng yên sẽ cải thiện khả năng cạnh tranh về giá của các doanh nghiệp trong nước.
Chuyên gia kinh tế Park Jong-woo từ Nomura Securities cho biết: "Mỗi khi lãi suất tăng 0,25 điểm phần trăm, chi phí lãi suất mà các hộ gia đình và doanh nghiệp phải gánh thêm khoảng 7 triệu tỷ đồng" và "Nếu lãi suất tăng khoảng ba lần trong thời gian tới, gánh nặng lãi suất bổ sung có thể vượt quá 20 triệu tỷ đồng, nhưng trong năm nay và năm sau, khả năng tài chính sẽ đủ để chính sách tài chính có thể phần nào bù đắp".
* Bài viết này được dịch tự động bằng AI.

© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.