


Thực hiện tốt nhờ trợ cấp và hiệu ứng lùi
Khó khăn không thể tránh khỏi trong quý 3
Tăng tốc tái cấu trúc tại Daejeon và Yeosu... Ulsan vẫn 'đứng yên'
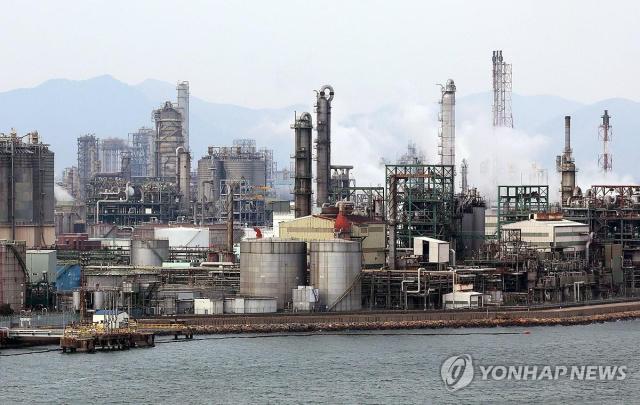
Theo số liệu từ Bộ Công Thương, tính đến ngày 16 tháng 6, chênh lệch etylen đã giảm xuống còn 169 USD/tấn, trong khi trước đó đã có lúc vượt 500 USD/tấn sau khi chiến tranh bùng nổ. Mức này thấp hơn nhiều so với mức hòa vốn mà ngành công nghiệp này xem là 250 USD.
Chênh lệch etylen là chỉ số lợi nhuận chủ chốt của ngành hóa dầu, được tính bằng cách lấy giá etylen trừ đi giá nguyên liệu là nafta. Chỉ số này càng cao thì khả năng sinh lời càng tốt.
Trong quý 1, các công ty hóa dầu trong nước đã ghi nhận kết quả kinh doanh khả quan nhờ giá nafta và etylen tăng cao do ảnh hưởng của chiến tranh, cùng với hiệu ứng lùi. Chính phủ cũng đã hỗ trợ 50% chi phí tăng giá nhập khẩu nafta, giúp cải thiện lợi nhuận.
Lotte Chemical đã ghi nhận lợi nhuận hoạt động 735 tỷ đồng trong quý 1, đánh dấu sự trở lại có lãi sau 10 quý. LG Chem cũng ghi nhận lợi nhuận hoạt động 1.648 tỷ đồng trong lĩnh vực hóa dầu. Các bộ phận hóa chất của Hanwha Solutions và SKC cũng lần lượt đạt lợi nhuận 341 tỷ đồng và 96 tỷ đồng.
Ngành công nghiệp dự đoán rằng hiệu ứng lùi sẽ tiếp tục cải thiện lợi nhuận cho đến quý 2. Tuy nhiên, vấn đề nằm ở nửa cuối năm, khi hiệu ứng lùi do giá nguyên liệu và giá dầu ổn định sẽ trở nên rõ ràng hơn. Hiệu ứng lùi là hiện tượng khi giá nguyên liệu cao nhưng giá sản phẩm giảm khi bán ra, dẫn đến giảm lợi nhuận.
Vấn đề cung vượt cầu cũng là một yếu tố tiêu cực. Việc thông thương qua eo biển Hormuz trở lại bình thường sẽ giúp việc nhập khẩu dầu và nafta từ Trung Đông dễ dàng hơn, và Trung Quốc có khả năng sẽ tiếp tục đổ vào thị trường các sản phẩm hóa dầu giá rẻ. Do đó, ngành công nghiệp đang kêu gọi chính phủ khôi phục các cuộc thảo luận về tái cấu trúc ngành hóa dầu đã bị trì hoãn do chiến tranh.
Hiện tại, dự án tái cấu trúc NCC tại khu công nghiệp Daejeon và Yeosu đang dần hình thành. Đặc biệt, dự án 1 tại khu công nghiệp Yeosu (Lotte Chemical và Yeocheon NCC) dự kiến sẽ hoàn thiện kế hoạch chi tiết vào tháng 7. LG Chem và GS Caltex, tham gia vào dự án 2 tại Yeosu, cũng đang tích cực chuẩn bị.
Tuy nhiên, khu công nghiệp Ulsan vẫn chưa có kết luận rõ ràng. Vẫn còn tranh cãi về việc có nên đưa dự án Shahin của S-Oil vào danh sách cắt giảm hay không, và SK Geo Centric cùng Daehan Oil cũng chưa có động thái tích cực.
Yếu tố quyết định cuối cùng trong việc đạt được thỏa thuận có thể là dự án Shahin, dự kiến hoàn thành vào cuối tháng này, với quy mô 1,8 triệu tấn etylen mới. Có thông tin cho rằng các công ty đang có nhiều bất đồng về việc có đưa dự án này vào danh sách cắt giảm hay không.
Tuy nhiên, bên trong và ngoài ngành công nghiệp đều cho rằng chính phủ vẫn có ý chí mạnh mẽ trong việc tái cấu trúc ngành hóa dầu, vì vậy các cuộc thảo luận liên quan dự kiến sẽ được thúc đẩy trở lại từ nửa cuối năm. Một đại diện trong ngành cho biết: "Với ý chí tái cấu trúc mạnh mẽ của chính phủ, Ulsan cũng sẽ chuẩn bị một kế hoạch ứng phó ở mức độ nhất định trong năm nay, và nguyên tắc cắt giảm NCC sẽ không thay đổi nếu vấn đề cung vượt cầu không được giải quyết."
* Bài viết này được dịch tự động bằng AI.

Lee nakyeong
nakk@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.