


Giao dịch ngoại hối và sản phẩm phái sinh được công nhận 'lợi nhuận ròng tổng hợp'... chỉ có chứng khoán bị loại trừ khỏi việc bù trừ lỗ lãi
Chính phủ ban hành quy định chỉ cho phép trái phiếu chính phủ từ tháng 2 năm nay... Thị trường cổ phiếu và ETF bị bỏ mặc
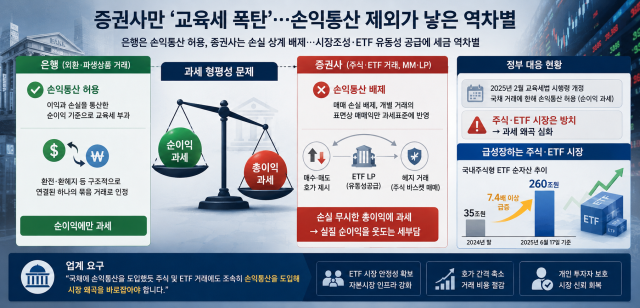
Năm nay, chỉ riêng ngành chứng khoán trong lĩnh vực tài chính đã phải đối mặt với "cú sốc thuế giáo dục" do vấn đề công bằng trong cách tính thuế giữa các ngành tài chính. Mặc dù được phân loại là các tổ chức tài chính và bảo hiểm giống nhau, nhưng khác với giao dịch ngoại hối và sản phẩm phái sinh của ngân hàng, các giao dịch cung cấp thanh khoản của công ty chứng khoán đối với cổ phiếu và quỹ giao dịch trao đổi (ETF) không được phép bù trừ lỗ lãi.
Theo luật thuế giáo dục hiện hành, giao dịch ngoại hối và sản phẩm phái sinh của ngân hàng đã được tính thuế dựa trên lợi nhuận ròng đã bù trừ giữa lãi và lỗ. Chính phủ đã công nhận rằng lợi nhuận và lỗ phát sinh trong quá trình cung cấp dịch vụ đổi tiền và phòng ngừa rủi ro là một giao dịch liên kết cấu trúc.
Ngược lại, giao dịch chứng khoán của công ty chứng khoán, bao gồm cổ phiếu và chứng khoán đầu tư tập hợp (như ETF), lại bị loại trừ khỏi việc bù trừ lỗ lãi. Lỗ từ giao dịch hoàn toàn bị loại bỏ, trong khi chỉ có lợi nhuận giao dịch bề mặt từ từng giao dịch được tính vào cơ sở tính thuế. Trong khi đó, các công ty bảo hiểm, cũng chịu mức thuế giáo dục cao nhất giống như công ty chứng khoán, lại chủ yếu đầu tư dài hạn trong quản lý tài sản, không thực hiện các giao dịch ETF LP, do đó không bị ảnh hưởng bởi vấn đề này. Điều này dẫn đến sự bất bình gia tăng trong ngành tài chính, khi chỉ có công ty chứng khoán phải gánh chịu "cú sốc thuế".
Vấn đề là các giao dịch của công ty chứng khoán với tư cách là nhà tạo lập thị trường (MM) và nhà cung cấp thanh khoản ETF (LP) khác với các giao dịch đầu tư thông thường chỉ nhằm mục đích chênh lệch giá. Họ bắt buộc phải đưa ra báo giá mua và bán để tăng cường tính thanh khoản của thị trường. Đặc biệt, các giao dịch LP ETF phải đi kèm với giao dịch phòng ngừa (hedge) mua và bán giỏ cổ phiếu cơ sở cùng với giao dịch ETF để ổn định giá. Trong quá trình này, khi biến động thị trường gia tăng, tần suất giao dịch phòng ngừa để tránh rủi ro giá tăng lên một cách đáng kể, dẫn đến lợi nhuận bề mặt từ giao dịch bị thổi phồng bất thường, không liên quan đến lợi nhuận ròng thực tế mà công ty chứng khoán nắm giữ.
Về mặt thực tế kinh tế, các giao dịch này tương tự như giao dịch ngoại hối và phái sinh của ngân hàng, và lợi nhuận ròng đã bù trừ được coi là lợi nhuận thực tế, đây là quan điểm nhất quán trong ngành. Tuy nhiên, luật thuế hiện hành lại đối xử với chúng như các khoản đầu tư chứng khoán thông thường, ngăn cản việc bù trừ lỗ. Kết quả là, trong khi giao dịch ngoại hối của ngân hàng chỉ bị đánh thuế trên lợi nhuận ròng, các giao dịch cung cấp thanh khoản cổ phiếu mà công ty chứng khoán thực hiện để duy trì chức năng hạ tầng thị trường lại bị đánh thuế trên tổng lợi nhuận mà không tính đến lỗ, dẫn đến sự phân biệt bất công.
Chính phủ cũng đã nhận thức được những hạn chế này và đưa ra một số biện pháp. Bộ Tài chính đã sửa đổi nghị định thi hành luật thuế giáo dục vào tháng 2 năm nay, quy định rằng chỉ có lợi nhuận ròng đã bù trừ mới được tính vào thu nhập đối với trái phiếu chính phủ. Đây là một biện pháp phòng ngừa nhằm ngăn chặn việc giao dịch trái phiếu chính phủ của công ty chứng khoán bị thu hẹp trước khi được đưa vào chỉ số trái phiếu chính phủ toàn cầu (WGBI).
Tuy nhiên, thị trường đã chỉ trích rằng chính phủ chỉ tập trung vào việc ổn định thị trường trái phiếu chính phủ mà bỏ qua thị trường cổ phiếu và ETF. Thực tế, sự phát triển mạnh mẽ và biến động gia tăng của thị trường cổ phiếu trong nước, cùng với sự tăng trưởng nhanh chóng của thị trường ETF, đã dẫn đến quy mô giao dịch cung cấp thanh khoản của MM và LP tăng vọt. Tài sản ròng của các quỹ ETF cổ phiếu trong nước đã tăng từ 35 nghìn tỷ đồng vào cuối năm 2024 lên 260 nghìn tỷ đồng tính đến ngày 17 tháng này, gấp 7,4 lần. Trong bối cảnh vai trò cung cấp thanh khoản ngày càng lớn, sự chênh lệch giữa cơ sở tính thuế chỉ dựa trên lợi nhuận giao dịch và lợi nhuận ròng thực tế đã gia tăng, và từ năm nay, với việc áp dụng mức thuế giáo dục cao nhất 1%, các công ty chứng khoán đã phải chịu gánh nặng thuế vượt quá lợi nhuận ròng thực tế của họ.
Một đại diện trong ngành tài chính đầu tư cho biết: "Nếu gánh nặng thuế giáo dục quá mức đối với các giao dịch LP hỗ trợ sự ổn định của thị trường ETF tiếp tục, toàn bộ hạ tầng thị trường vốn có thể bị suy yếu. Điều này cuối cùng sẽ dẫn đến việc gia tăng chi phí giao dịch cho các nhà đầu tư cá nhân, vì vậy, giống như việc áp dụng bù trừ lỗ cho trái phiếu chính phủ, cần nhanh chóng áp dụng bù trừ lỗ cho giao dịch cổ phiếu và ETF để khắc phục sự méo mó của thị trường."
* Bài viết này được dịch tự động bằng AI.

Yang Boyeon
byeony@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.