


Hội thảo dự báo thị trường xây dựng và bất động sản nửa cuối năm 2026
Thách thức từ sự chậm trễ trong khởi công và sự yếu kém của khu vực tư nhân

Ngày 18 tháng 6, Viện Nghiên cứu Kinh tế và Tài chính Xây dựng Hàn Quốc (KRI) đã tổ chức hội thảo "Dự báo thị trường xây dựng và bất động sản nửa cuối năm 2026" tại Hội trường Xây dựng ở Gangnam, Seoul, và dự báo rằng tổng giá trị đơn đặt hàng xây dựng trong nước sẽ tăng 8,9% so với năm trước, đạt 240.800 tỷ won, trong khi đầu tư xây dựng sẽ tăng 0,3%, đạt 266.100 tỷ won.
Ông Lee Chung-jae, Giám đốc KRI, trong bài phát biểu khai mạc đã nhấn mạnh rằng "ngành xây dựng cần cải cách không chỉ về mặt thể chế mà còn về nhận thức, thói quen, văn hóa và phương thức kinh doanh" và kêu gọi cần có các chính sách nhằm ổn định thị trường và nâng cao năng lực cạnh tranh, cùng với việc cung cấp vốn một cách thuận lợi, phục hồi kinh tế địa phương và xây dựng môi trường sống tương lai.
Tại hội thảo, các bài phát biểu và thảo luận đã diễn ra xoay quanh dự báo về thị trường xây dựng và bất động sản.
Bà Lee Ji-hye, chuyên viên nghiên cứu của KRI, đã chỉ ra rằng đơn đặt hàng xây dựng, sau thời gian suy thoái từ năm 2023, đã chuyển sang xu hướng tăng trong năm nay, đặc biệt là nhờ vào sự phục hồi của các dự án nhà ở công cộng và công trình hạ tầng tư nhân.
Tuy nhiên, bà cũng phân tích rằng sự gia tăng đơn đặt hàng không ngay lập tức dẫn đến sự phục hồi của thị trường thực địa. Bà cho biết: "Đơn đặt hàng xây dựng đang phục hồi, nhưng không thể chuyển đổi thành khởi công thực tế" và chỉ ra rằng việc huy động vốn gặp khó khăn do lãi suất cao, chi phí xây dựng tăng và quy trình thẩm định tài chính (PF) được thắt chặt, cùng với tình trạng tồn kho nhà chưa bán tại các địa phương làm cho điều kiện bán hàng không thuận lợi.
Bà cũng chỉ ra rằng trong các dự án tái phát triển và tái xây dựng, thời gian từ khi có đơn đặt hàng đến khi được cấp phép và khởi công là rất dài, điều này cũng góp phần làm chậm quá trình phục hồi. Đặc biệt, lĩnh vực xây dựng đang gặp khó khăn hơn so với lĩnh vực hạ tầng, khiến cho những khó khăn cảm nhận tại hiện trường trở nên rõ rệt hơn.
Sự phân hóa trong ngành xây dựng cũng đang gia tăng. Mặc dù đơn đặt hàng xây dựng đang tăng, nhưng số lượng đơn đặt hàng của các công ty xây dựng nhỏ và vừa lại giảm, trong khi sự phục hồi tập trung vào các công ty lớn và khu vực đô thị.
Bà Lee nhấn mạnh: "Sự phục hồi đơn đặt hàng là tín hiệu tích cực, nhưng sự chậm trễ trong khởi công khiến cho sự phục hồi cảm nhận của nền kinh tế vẫn hạn chế" và kêu gọi cần nâng cao khả năng thực hiện các dự án công cộng và mở rộng hỗ trợ tài chính cho các dự án mới, đồng thời giảm bớt sự tập trung phục hồi vào các công ty lớn và khu vực đô thị.
Bà cũng nhấn mạnh rằng "về mặt công nghiệp, cần thoát khỏi cấu trúc tập trung vào nhà ở và mở rộng tỷ lệ các ngành công nghiệp mới không phải nhà ở, đồng thời nâng cao khả năng chuyển đổi từ đơn đặt hàng sang khởi công và năng lực quản lý dự án".
Bà Lee cũng chỉ ra rằng các yếu tố tích cực cho thị trường xây dựng nửa cuối năm bao gồm sự gia tăng khối lượng công việc công cộng và đầu tư vào hạ tầng. Ngược lại, các chính sách kiềm chế nhu cầu nhà ở, tăng cường quy định về an toàn và lao động, tiếp tục tái cấu trúc PF, và áp lực chi phí xây dựng do giá dầu tăng là những yếu tố tiêu cực.
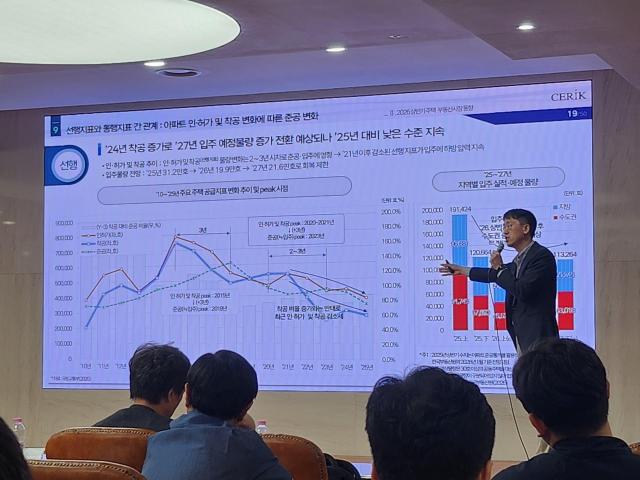
Khu vực đô thị được dự báo sẽ có sự gia tăng khoảng 4,5% do sự giảm lượng nhà mới bàn giao, tăng giá thuê và xu hướng ưa chuộng nhà mới. Trong khi đó, khu vực địa phương dự kiến chỉ tăng nhẹ khoảng 0,5% sau nhiều năm giảm giá. Tuy nhiên, sự phân hóa giữa các khu vực nổi bật và các khu vực không được ưa chuộng sẽ tiếp tục gia tăng.
Ông Kim cho biết: "Thị trường nhà ở năm 2026 sẽ chịu áp lực tăng giá tại khu vực đô thị, trong khi sự phân hóa giữa các khu vực nổi bật và không được ưa chuộng sẽ trở nên nghiêm trọng hơn" và nhấn mạnh rằng cần xem xét sự không chắc chắn trong chính sách, vì tốc độ giao dịch và tăng giá có thể thay đổi tùy thuộc vào sự kết hợp của các chính sách như quản lý cho vay, mở rộng cung cấp và nới lỏng quy định về các dự án cải tạo.
Ông cũng bày tỏ lo ngại về điều kiện cung cấp nhà ở. Ông cho biết: "Số lượng nhà đã được cấp phép nhưng chưa khởi công vẫn tiếp tục gia tăng kể từ năm 2021" và nhấn mạnh rằng "tỷ lệ khởi công năm ngoái đã cải thiện nhẹ so với năm trước, nhưng chủ yếu chỉ tập trung vào các dự án có tính khả thi, trong khi số lượng nhà chưa khởi công tại các khu vực bị kiểm soát vẫn ở mức cao".
Đặc biệt, ông chỉ ra rằng chỉ tiêu mà ngành lo ngại nhất là số lượng nhà chưa bán sau khi hoàn thành. Ông cho biết: "Mặc dù số lượng nhà chưa bán có vẻ giảm do số lượng bán giảm, nhưng tình hình thị trường vẫn rất khó khăn" và cho biết thêm rằng "tại các khu vực địa phương, chỉ khoảng một nửa số lượng nhà cung cấp được bàn giao".
Gần đây, do áp lực giá nhà tại Seoul gia tăng, nhu cầu đã chuyển dịch sang Incheon và Gyeonggi. Ông cho biết: "Sự gia tăng nhu cầu từ các nhà đầu tư bên ngoài tại khu vực Incheon và Gyeonggi đang diễn ra mạnh mẽ" và cho rằng "các khách hàng từng sống tại Seoul đang chuyển đến Incheon và Gyeonggi để tìm kiếm nhà ở".
Ông cũng nhấn mạnh rằng "trong bối cảnh giá nhà tại Seoul gia tăng, cùng với lãi suất và điều kiện tài chính, khả năng mua nhà vẫn còn hạn chế" và cho biết thêm rằng "chính phủ cũng đang thúc đẩy các chính sách nhằm hạn chế việc mua nhà thông qua vay nợ quá mức và khuyến khích việc bán nhà của những người sở hữu nhiều nhà".
Tuy nhiên, trên thị trường, tỷ lệ giao dịch ở mức giá cao đang gia tăng và giá thuê cũng tiếp tục tăng. Ông Kim cho biết: "Sự gia tăng tỷ lệ giao dịch ở mức giá cao đang thúc đẩy tăng giá" và cho biết thêm rằng "giá thuê đang tăng nhanh, kéo theo giá thuê tháng cũng tăng theo".
* Bài viết này được dịch tự động bằng AI.

LEE EUNBYEOL
star@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.