


Người dân thường tập trung vào giá nhà khi nhìn nhận về thị trường bất động sản. Những thông tin như giá căn hộ ở Seoul tăng bao nhiêu, khu vực nào ghi nhận mức giá kỷ lục, hay tình trạng cung cầu có thiếu hụt hay không thường trở thành tin tức chính. Tuy nhiên, khi nhìn lại lịch sử của thị trường bất động sản, có một yếu tố quan trọng hơn giá nhà, đó chính là lãi suất. Giá nhà có thể tăng hoặc giảm, nhưng lãi suất lại quyết định toàn bộ cấu trúc thị trường tài sản, tiêu dùng, đầu tư và nợ nần của một xã hội.
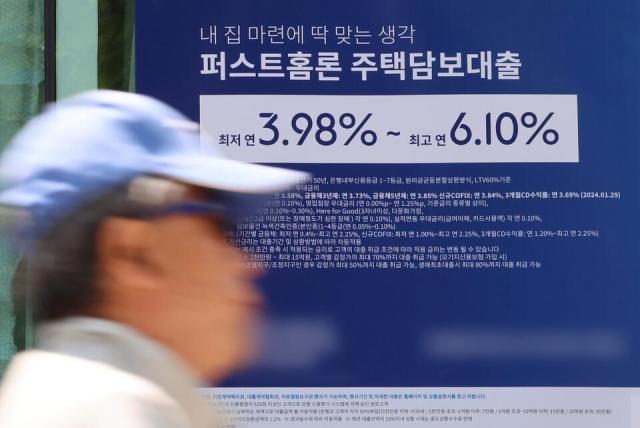
Gần đây, Cục Dự trữ Liên bang Mỹ (Fed) đã giữ nguyên lãi suất cơ bản nhưng lại gợi ý khả năng tăng lãi suất trong tương lai. Ngân hàng Trung ương Hàn Quốc cũng đang chịu áp lực tăng lãi suất khi xem xét vấn đề lạm phát và nợ hộ gia đình. Thị trường đang có những dự đoán về khả năng tăng lãi suất một hoặc hai lần trong năm nay. Tâm lý kỳ vọng giảm lãi suất đã nhanh chóng chuyển sang lo ngại về việc thắt chặt chính sách.
Thực tế, trong hơn 10 năm qua, xã hội Hàn Quốc đã quen với lãi suất thấp. Khi mua nhà, đầu tư chứng khoán hay mở rộng kinh doanh, lãi suất thấp được coi là điều hiển nhiên. Do gánh nặng vay nợ không lớn, giá tài sản đã tăng lên, và việc đầu tư bằng nợ cũng trở thành lựa chọn tự nhiên. Sự tăng vọt của giá bất động sản cũng là một trong những kết quả của môi trường lãi suất thấp.
Tuy nhiên, khi lãi suất bắt đầu tăng, tình hình sẽ thay đổi. Dù giá nhà không thay đổi, gánh nặng lãi suất sẽ gia tăng. Vấn đề không phải là việc sở hữu một căn hộ trị giá 10 tỷ đồng, mà là chi phí của khoản tiền vay để mua căn nhà đó đang tăng lên. Thực tế, khủng hoảng trên thị trường tài sản thường bắt đầu từ việc dòng tiền mặt xấu đi hơn là từ sự giảm giá. Thời điểm thị trường bất động sản rung chuyển cũng là khi gánh nặng trả nợ gốc và lãi trở nên khó khăn đến mức không thể chịu đựng nổi.
Điều này không chỉ là vấn đề của hộ gia đình. Doanh nghiệp cũng gặp phải tình trạng tương tự. Những mô hình kinh doanh có thể tồn tại trong thời kỳ lãi suất thấp sẽ bộc lộ giới hạn trong môi trường lãi suất cao. Những doanh nghiệp có lợi nhuận thấp không thể chịu đựng được chi phí vay tăng và phải đối mặt với áp lực tái cấu trúc. Vấn đề tài chính dự án bất động sản (PF) cũng là một hiện tượng phát sinh khi giá tiền tăng lên. Thị trường thường nói về tình hình bất động sản, nhưng thực tế lại thường là vấn đề chi phí tài chính.
Chính phủ cũng không phải là ngoại lệ. Trong bối cảnh nợ công gia tăng, việc tăng lãi suất sẽ làm gia tăng gánh nặng tài chính. Dù giữ nguyên quy mô nợ, chi phí lãi suất vẫn sẽ tăng lên. Cuối cùng, chi phí mà thế hệ tương lai phải gánh chịu cũng sẽ lớn hơn. Lãi suất cao là yếu tố ảnh hưởng đồng thời đến hộ gia đình, doanh nghiệp và chính phủ.
Một vấn đề lớn hơn là nền kinh tế Hàn Quốc đang phải đối mặt với mức nợ hộ gia đình cao nhất thế giới. Trong một nền kinh tế có nợ thấp, việc tăng lãi suất có thể chỉ dẫn đến sự giảm tốc độ tăng trưởng. Tuy nhiên, trong một nền kinh tế có nợ cao, sự giảm tiêu dùng, thu hẹp đầu tư và điều chỉnh thị trường tài sản có thể xảy ra đồng thời. Trọng lượng của nợ, chứ không phải sức khỏe của nền kinh tế, sẽ kìm hãm sự phát triển.
Vì vậy, điều cần thiết hiện nay không phải là những cuộc tranh luận vô tận về dự đoán giá nhà. Quan trọng là phải xây dựng sức mạnh kinh tế có thể chịu đựng trong thời kỳ lãi suất tăng. Hộ gia đình cần giảm bớt tiêu dùng và đầu tư phụ thuộc vào đòn bẩy quá mức, trong khi doanh nghiệp cần xây dựng cấu trúc phát triển dựa vào năng suất và sức cạnh tranh công nghệ thay vì vay nợ. Chính phủ cũng cần xem xét chính sách tài chính bền vững hơn là chỉ tập trung vào kích thích kinh tế ngắn hạn.
Nhiều người đặt câu hỏi liệu giá nhà sẽ tăng hay giảm trong tương lai. Tuy nhiên, câu hỏi thực sự lại khác. Trong thời đại lãi suất tăng, chúng ta có thể chịu đựng được lãi suất đó hay không? Giá nhà do thị trường quyết định, nhưng lãi suất lại do thực tế quyết định. Và điều luôn khiến mọi người khó khăn không phải là giá tài sản, mà là dòng tiền mặt hàng tháng phải chi trả.
Cuối cùng, điều đáng sợ hơn giá nhà chính là lãi suất.
* Bài viết này được dịch tự động bằng AI.

© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.