


Thị trường quỹ hoán đổi danh mục (ETF) niêm yết tại Hàn Quốc đã lần đầu tiên vượt qua mốc tài sản ròng 500 tỷ won. Các nhà đầu tư cá nhân và quỹ hưu trí đã trở thành động lực chính cho sự phát triển của thị trường, khiến ETF không còn chỉ là sản phẩm dành cho các nhà đầu tư tổ chức mà đã trở thành sản phẩm đầu tư của người dân.
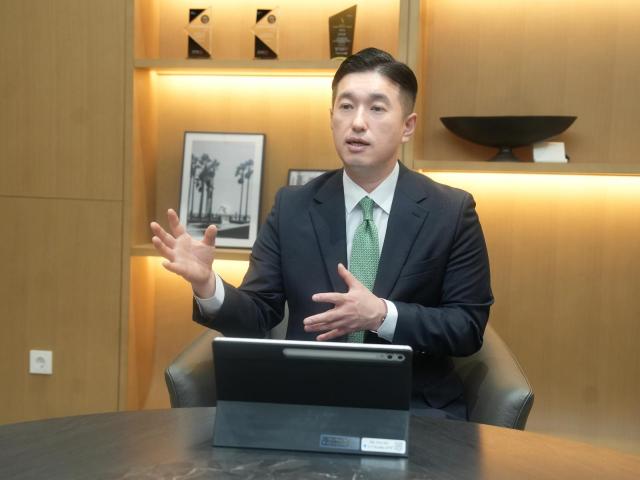
Kim Do-hyeong, Giám đốc Bộ phận Tư vấn ETF của Samsung Asset Management, đã chia sẻ trong cuộc phỏng vấn với Ajou Economic vào ngày 11 rằng "Thị trường ETF đã bước vào giai đoạn tăng trưởng cấu trúc dựa trên ba trụ cột: sự mở rộng của nhà đầu tư cá nhân, dòng vốn từ quỹ hưu trí và sự đa dạng hóa sản phẩm" và "có khả năng thị trường ETF sẽ đạt quy mô 1.000 tỷ won trong vòng 3-5 năm tới".
Ông đã chỉ ra từ khóa đầu tư cho nửa cuối năm là 'nút thắt' và đánh giá vi mạch AI và cơ sở hạ tầng điện lực là những lĩnh vực đầu tư tiềm năng nhất.
Ông Kim đã chỉ ra rằng sự mở rộng của nhà đầu tư cá nhân là lý do chính cho sự phát triển của thị trường ETF.
Ông cho biết: "Trước đại dịch COVID-19, tỷ lệ nhà đầu tư cá nhân trong thị trường ETF chỉ khoảng 10%, nhưng hiện tại đã tăng lên khoảng 40%" và "trong quá khứ, các tổ chức đã dẫn dắt thị trường ETF, nhưng giờ đây nhà đầu tư cá nhân đã trở thành trụ cột chính của sự phát triển thị trường".
Ông cũng nhấn mạnh sự tăng trưởng của thị trường quỹ hưu trí. Ông nói: "Quy mô đầu tư ETF thông qua quỹ hưu trí và quỹ cá nhân đang tăng nhanh" và "quỹ hưu trí không phải là vốn ngắn hạn mà là vốn dài hạn, vì vậy nó là một trong những động lực tăng trưởng quan trọng nhất của thị trường ETF".
Ông cũng bổ sung rằng "sự mở rộng nhu cầu cá nhân và sự cung cấp sản phẩm tích cực từ các công ty quản lý quỹ, cùng với sự tăng trưởng của thị trường chứng khoán trong nước, đang thúc đẩy sự phát triển nhanh chóng của thị trường ETF".
Ông Kim cho biết: "Một trong những lý do mà các nhà đầu tư Hàn Quốc tìm đến thị trường Mỹ là để tìm kiếm những sản phẩm mà trong nước không có" và "ETF đòn bẩy đơn lẻ có ý nghĩa lớn trong việc thu hẹp khoảng cách sản phẩm giữa thị trường Mỹ và thị trường trong nước".
Tuy nhiên, ông cũng tỏ ra thận trọng về việc mở rộng thêm. Ông cho rằng "các sản phẩm đòn bẩy cần có đủ khối lượng giao dịch, vốn hóa thị trường và tính thanh khoản của thị trường phái sinh hỗ trợ" và "không có nhiều cổ phiếu đáp ứng được các điều kiện như Samsung Electronics và SK Hynix, vì vậy việc mở rộng sang các cổ phiếu khác sẽ không dễ dàng".
Dù vậy, ông nhấn mạnh rằng "trường hợp này có thể là điểm khởi đầu để mở rộng sự đa dạng sản phẩm ETF".
Ông Kim cho biết: "Ngành công nghiệp dẫn dắt dự báo lợi nhuận của các công ty niêm yết trong nước vẫn là vi mạch" và "xu hướng cải thiện tình hình vi mạch do nhu cầu AI gia tăng có khả năng sẽ tiếp tục đến năm sau".
Ông cũng nhận định rằng sự lan tỏa lợi ích từ các công ty thiết bị, vật liệu và linh kiện xung quanh Samsung Electronics và SK Hynix đang diễn ra. Ông nói: "Khi các công ty vi mạch phát triển, lợi ích sẽ tiếp tục đến với các công ty sau công đoạn và đóng gói, cũng như các công ty thiết bị" và "dòng vốn ETF cũng sẽ tiếp tục tập trung vào các sản phẩm liên quan đến vi mạch".
Ông cho biết: "Khi ngành công nghiệp AI phát triển, không chỉ vi mạch mà còn có sự thiếu hụt cung trong nhiều lĩnh vực như điện lực và mạng lưới" và "cuối cùng, ngành nào gặp phải nút thắt sẽ nhận được lợi ích lớn nhất".
Ông đặc biệt chú ý đến tình trạng thiếu thiết bị điện do sự mở rộng của trung tâm dữ liệu. Ông nói: "Các công ty công nghệ lớn của Mỹ không thể giảm đầu tư vào trung tâm dữ liệu để đảm bảo khả năng cạnh tranh AI" và "tình trạng thiếu biến áp và thiết bị truyền tải điện đang tiếp diễn, vì vậy tiềm năng tăng trưởng của các công ty cơ sở hạ tầng điện lực là rất cao".
Ông cũng bổ sung rằng "các ngành công nghiệp quang thông, mạng lưới và hàng không vũ trụ cũng cần được chú ý như là những ngành hưởng lợi từ nút thắt".
Ông Kim cho biết: "Mỹ có quy mô thị trường vượt trội và sự lựa chọn của nhà đầu tư cũng rộng hơn nhiều" và "nếu thị trường trong nước tiếp tục nới lỏng quy định và đổi mới sản phẩm, chúng ta có thể dần thu hẹp khoảng cách với Mỹ".
Ông nhấn mạnh rằng việc phát triển sản phẩm phù hợp với nhu cầu của nhà đầu tư, như trường hợp cho phép ETF đòn bẩy đơn lẻ, là rất quan trọng.
Ông nói: "Các công ty quản lý quỹ cần cung cấp các sản phẩm mà nhà đầu tư mong muốn và đồng thời tăng cường giáo dục cho nhà đầu tư" và "trong tương lai, các sản phẩm tương tự như thị trường Mỹ hoặc Hồng Kông cũng sẽ dần xuất hiện tại thị trường trong nước".
Ông nói: "Sau COVID-19, văn hóa đầu tư đã thay đổi đáng kể và thế hệ 2030 cũng đang tích cực chuẩn bị cho hưu trí và hình thành tài sản" và "đầu tư ETF thông qua tài khoản hưu trí sẽ tiếp tục tăng nhanh".
Ông cũng dự đoán rằng "các sản phẩm ETF sẽ ngày càng được phân khúc và chuyên môn hóa hơn" và "các sản phẩm phản ánh các ngành và chủ đề mới như vi mạch AI, thiết bị điện lực, hàng không vũ trụ và quang thông sẽ tiếp tục xuất hiện".
Ông nhấn mạnh rằng "nếu dòng vốn từ nhà đầu tư cá nhân và quỹ hưu trí tiếp tục chảy vào, thị trường ETF trong nước hoàn toàn có thể bước vào kỷ nguyên 1.000 tỷ won".
* Bài viết này được dịch tự động bằng AI.

© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.