


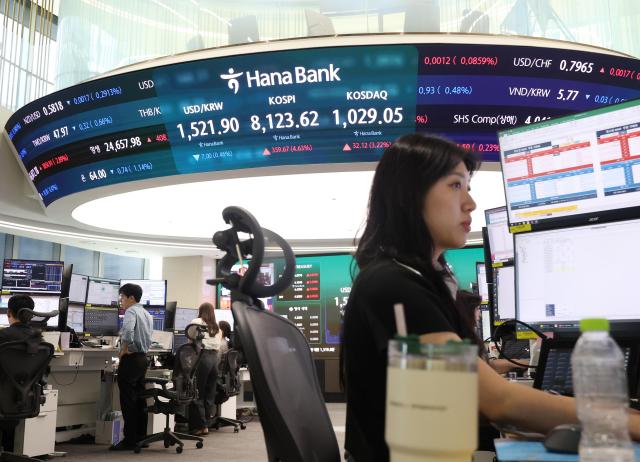
Thị trường chứng khoán trong nước đang tiếp tục diễn biến biến động cao do việc chốt lời từ lĩnh vực bán dẫn, rủi ro địa chính trị và sự không chắc chắn về lãi suất. Các nhà đầu tư đang theo dõi chặt chẽ cuộc họp chính sách tài chính của Ủy ban Thị trường Mở Liên bang Mỹ (FOMC) và Ngân hàng Nhật Bản (BOJ). Tuy nhiên, chu kỳ đầu tư vào trí tuệ nhân tạo (AI) và xu hướng cải thiện kết quả kinh doanh trong lĩnh vực bán dẫn vẫn đang diễn ra, cho thấy khả năng thị trường sẽ trở lại với xu hướng dựa trên kết quả kinh doanh sau giai đoạn biến động ngắn hạn.
Theo thông tin từ Sở Giao dịch Chứng khoán Hàn Quốc, chỉ số KOSPI đã kết thúc giao dịch ngày hôm trước với mức tăng 359,67 điểm (4,63%), đạt 8.123,62. Trong tuần từ ngày 8 đến 12 tháng 6, chỉ số KOSPI giảm 0,45%, trong khi chỉ số KOSDAQ tăng 2,65%. Chỉ số KOSPI đã có những biến động lớn, giảm 8,29% vào ngày 8 tháng 6, sau đó tăng 8,18% vào ngày 9 tháng 6, và đã phục hồi lên trên 8.400 điểm trong phiên giao dịch ngày 12 tháng 6.
Trong tuần này, thị trường chứng khoán trong nước đã chứng kiến sự xuất hiện của các lệnh chốt lời từ các cổ phiếu lớn trong lĩnh vực bán dẫn, dẫn đến sự biến động cao. Sự căng thẳng địa chính trị giữa Mỹ và Iran, lo ngại về việc tăng lãi suất toàn cầu, và tranh cãi về sự giảm tốc trong đầu tư vào AI đã tác động tiêu cực đến tâm lý đầu tư. Ngược lại, thị trường KOSDAQ, nơi đã giảm mạnh, đã cho thấy sự phục hồi tương đối ổn định nhờ vào sự luân chuyển giữa các cổ phiếu trong lĩnh vực vật liệu, linh kiện và thiết bị bán dẫn cũng như một số ngành nội địa.
Các nhà phân tích cho rằng bản chất của đợt điều chỉnh này không chỉ là rủi ro địa chính trị mà còn là quá trình giảm bớt sự tập trung vào lĩnh vực bán dẫn đã kéo dài từ tháng 5. Chỉ số giá tiêu dùng (CPI) và chỉ số giá sản xuất (PPI) của Mỹ mặc dù gặp áp lực nhưng giá cả cơ bản không vượt quá dự đoán. Lo ngại về sự giảm tốc trong đầu tư vào AI cũng được đánh giá là tiếng ồn tạm thời do các hạn chế về cung và tắc nghẽn theo từng dự án. Sự tăng giá của bộ nhớ và xuất khẩu bán dẫn cũng được coi là yếu tố hỗ trợ cho kỳ vọng cải thiện kết quả kinh doanh.
Ông Lee Jae-won, nhà nghiên cứu tại Công ty Chứng khoán Yuanta, cho biết: "Lý do cho đợt điều chỉnh này là chiến tranh, giá dầu và lãi suất, nhưng bản chất thực sự là sự giải tỏa sự tập trung quá mức từ tháng 5. Lo ngại về chu kỳ đầu tư AI cũng không thể được coi là dấu hiệu làm tổn hại đến xu hướng, và sự gia tăng lợi nhuận trên mỗi cổ phiếu (EPS) do xuất khẩu bán dẫn đang hỗ trợ cho đáy chỉ số." Ông cũng nhấn mạnh: "Hiện tại, chúng ta đang ở trong giai đoạn mà chu kỳ siêu đầu tư AI và cải thiện EPS trong lĩnh vực bán dẫn vẫn duy trì, và đợt giảm này gần giống như giai đoạn điều chỉnh sau khi quá nóng hơn là một dấu hiệu suy thoái kinh tế."
Trong tuần tới, các sự kiện chính sách tiền tệ toàn cầu sẽ là yếu tố quyết định hướng đi của thị trường chứng khoán. Từ ngày 15 tháng 6, hội nghị thượng đỉnh của các nước G7 sẽ diễn ra, và vào ngày 16 tháng 6, cuộc họp chính sách tài chính của Ngân hàng Nhật Bản sẽ được tổ chức. Tiếp theo, vào ngày 18 tháng 6, cuộc họp chính sách tài chính của FOMC và Ngân hàng Trung ương Anh (BOE) sẽ diễn ra đồng thời.
Đặc biệt, thị trường đang chú ý đến kết quả cuộc họp FOMC và buổi họp báo đầu tiên do Chủ tịch Kevin Warsh của Cục Dự trữ Liên bang (Fed) chủ trì. Mặc dù khả năng giữ nguyên lãi suất là cao, nhưng với tình hình việc làm và áp lực giá cả gần đây, có khả năng chính sách sẽ trở nên diều hâu hơn. Phân tích cho rằng sự thay đổi trong phát biểu của Chủ tịch Warsh và biểu đồ điểm có thể dẫn đến sự gia tăng biến động của tài sản rủi ro toàn cầu.
Các sự kiện toàn cầu liên quan đến AI diễn ra trong suốt tuần cũng là một điểm đáng chú ý. Hội nghị AI của Databricks, hội nghị đám mây của Google, và VivaTech sẽ công bố kế hoạch đầu tư và chiến lược chi tiêu vốn (CAPEX) của các công ty công nghệ lớn, dự kiến sẽ ảnh hưởng đến tâm lý đầu tư trong toàn bộ chuỗi giá trị AI. Ngày 19 tháng 6 là ngày nghỉ ở Mỹ, do đó ngày đáo hạn hợp đồng tương lai và quyền chọn sẽ được lùi lại đến ngày 18 tháng 6, điều này cũng được coi là yếu tố làm tăng biến động ngắn hạn.
Các nhà phân tích chứng khoán cho rằng trong ngắn hạn, khả năng thị trường tiếp tục biến động là cao, nhưng triển vọng trung và dài hạn vẫn được đánh giá tích cực. Sự quan tâm đến lĩnh vực bán dẫn, bao gồm cả các công ty sản xuất vật liệu và linh kiện bán dẫn, tài chính và phân phối vẫn còn hiệu lực. Đồng thời, khả năng luân chuyển sang các ngành như pin lithium và hàng tiêu dùng cao cấp, những ngành đã bị bỏ qua trong thời gian qua, cũng được đề cập đến.
Ông Cho Byung-hyun, nhà nghiên cứu tại Công ty Chứng khoán Daol, cho biết: "Mặc dù có sự chồng chéo của những bất ổn về lạm phát, lãi suất và chính sách tiền tệ, nhưng nếu giá dầu ổn định, thì giá cả ở Mỹ cũng có khả năng giảm trong nửa cuối năm. Cần phải xác nhận chính sách của BOJ và Fed trong tuần tới, nhưng nếu không có chính sách mạnh mẽ hơn để đối phó với lạm phát, thì triển vọng cơ bản tích cực cho nửa cuối năm vẫn cần được duy trì."
* Bài viết này được dịch tự động bằng AI.

RYU SO HYUN
sohyun@ajunews.com
© Bản quyền thuộc về Thời báo Kinh tế AJU & www.ajunews.com: Việc sử dụng các nội dung đăng tải trên vietnam. kyungjeilbo.com phải có sự đồng ý bằng văn bản của Aju News Corporation.